آلت سیزن چیست؟ نشانههای شروع Altseason و روش تشخیص آن
گاهی بیت کوین چند هفته آرام میگیرد، اتریوم جان میگیرد و ناگهان در بخشهای مختلف بازار، از لایهیکها گرفته تا میم کوینها، رشدهای دو رقمی دیده میشود. در شبکههای اجتماعی هم یک عبارت بیشتر از قبل تکرار میشود: «آلت سیزن شروع شد.»
اما سبزشدن چند آلت کوین یا حتی رشد شدید یک دسته از توکنها لزوماً به معنی آغاز آلت سیزن نیست. برای تشخیص فصل آلت کوینها باید اتفاق بزرگتری در ساختار بازار رخ داده باشد: بخش قابلتوجهی از آلت کوینها باید در یک بازه معنادار، عملکرد بهتری نسبت به بیت کوین داشته باشند.
به همین دلیل تشخیص آلت سیزن با نگاهکردن به قیمت یک یا دو ارز ممکن نیست. دامیننس بیت کوین، ارزش بازار آلت کوینها، نسبت ETH/BTC، حجم معاملات، شاخص Altcoin Season Index و نحوه چرخش نقدینگی بین بخشهای مختلف بازار باید کنار هم قرار گیرند.
خرید ارز دیجیتال با کارمزد صفر
بیشتر از ۶۰۰ ارز دیجیتال را با کارمزد صفر در بازار اسپات ورسلند خریداری کنید.
آلت سیزن چیست؟
آلت سیزن (Altseason یا Altcoin Season) دورهای از چرخه بازار ارزهای دیجیتال است که تعداد زیادی از آلت کوینها، نه فقط چند پروژه خاص، از نظر بازدهی از بیت کوین جلو میزنند.
اصطلاح Altcoin از ترکیب Alternative و Coin شکل گرفته و در تعریف رایج بازار، ارزهای دیجیتال غیر از بیت کوین را در بر میگیرد. بنابراین اتریوم (ETH)، سولانا (SOL)، ریپل (XRP)، بایننس کوین (BNB)، کاردانو (ADA) و هزاران دارایی دیگر در این گروه قرار میگیرند.
نکته مهم در تعریف آلت سیزن، بازدهی نسبی است.
فرض کنید بیت کوین در سه ماه ۳۰ درصد رشد کند و اکثر آلت کوینها تنها ۱۰ تا ۲۰ درصد بالا بروند. بازار صعودی است، اما نمیتوان آن را آلت سیزن قدرتمندی دانست؛ چون بیت کوین همچنان رهبر بازار است.
حالت عکس اهمیت بیشتری دارد. اگر بیت کوین در همان دوره ۱۰ درصد رشد کند، اما بخش گستردهای از آلت کوینهای بزرگ و متوسط بازدهی ۳۰، ۵۰ یا حتی ۱۰۰ درصدی ثبت کنند، نشانههای یک فصل آلت کوین جدیتر شده است.
CoinMarketCap برای سنجش همین موضوع، عملکرد ۱۰۰ ارز واجد شرایط برتر را در یک پنجره متحرک ۹۰روزه با بیت کوین مقایسه میکند. اگر ۷۵ درصد آنها از BTC بهتر عمل کرده باشند، وضعیت را Altcoin Season در نظر میگیرد. BlockchainCenter نیز از آستانه ۷۵ درصد و بازه ۹۰روزه استفاده میکند، با این تفاوت که مجموعه آن ۵۰ ارز برتر است. استیبل کوینها و برخی توکنهای وابسته به داراییهای دیگر نیز از محاسبات کنار گذاشته میشوند.
پس «آلت سیزن» یک تاریخ رسمی و واحد ندارد. حتی دو شاخص معتبر میتوانند در یک روز اعداد متفاوتی نشان دهند، چون جامعه آماری آنها یکسان نیست.
آلت سیزن چرا اتفاق میافتد؟
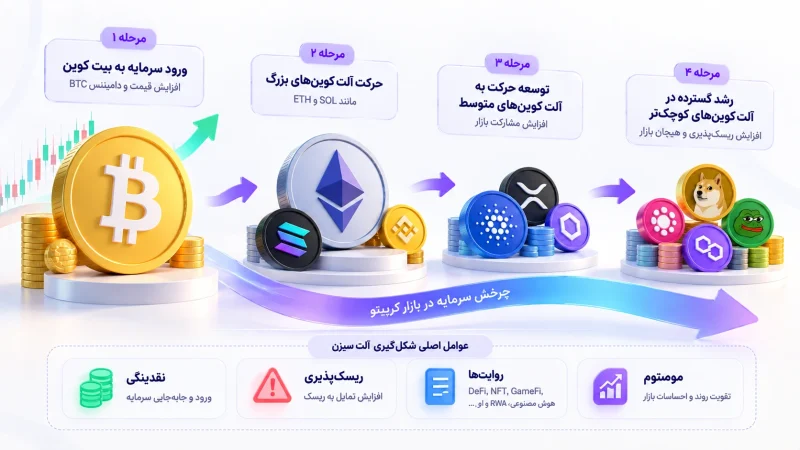
برای فهمیدن علت آلت سیزن بهتر است بازار کریپتو را نه مجموعهای از نمودارهای جداگانه، بلکه یک سیستم گردش سرمایه ببینیم.
در بسیاری از چرخههای صعودی، پول ابتدا به سمت داراییای میرود که بازار آن را نسبتاً کمریسکتر میداند: بیت کوین. تقاضای بیشتر برای خرید BTC باعث رشد قیمت و در بسیاری از مواقع افزایش دامیننس آن میشود.
پس از یک حرکت صعودی قابلتوجه، شرایط میتواند تغییر کند. بیت کوین وارد محدوده تثبیت میشود، بخشی از معاملهگران سود گرفتهاند و تمایل برای پذیرش ریسک بیشتر افزایش پیدا میکند. در چنین فضایی سرمایه بهتدریج به سمت داراییهایی با ارزش بازار کوچکتر حرکت میکند.
یک حرکت ۱۰ میلیارد دلاری در بیت کوین نمیتواند همان اثری را بر قیمت داشته باشد که ورود همین میزان سرمایه به مجموعهای از آلت کوینهای کوچکتر ایجاد میکند. هرچه در منحنی ریسک به سمت پروژههای کوچکتر حرکت کنیم، عمق بازار کاهش مییابد و تغییرات قیمت میتواند شدیدتر شود.
روایتهای بازار هم این جریان را تقویت میکنند. در یک چرخه ممکن است DeFi محرک اصلی باشد، در دورهای دیگر NFT، GameFi، هوش مصنوعی، RWA، میم کوینها یا یک اکوسیستم بلاک چینی خاص توجه سرمایهگذاران را جذب کند.
آلت سیزن در عمل ترکیبی از نقدینگی، ریسکپذیری، روایت و مومنتوم است؛ نه صرفاً نتیجه کاهش قیمت یا دامیننس بیت کوین.
نقدینگی در آلت سیزن چگونه بین ارزهای دیجیتال جابهجا میشود؟
چرخههای بازار دقیقاً طبق یک فرمول ثابت پیش نمیروند، اما تجربه دورههای گذشته الگویی را نشان میدهد که برای درک رفتار آلت کوینها مفید است. CoinGecko نیز چرخه چرخش سرمایه را با الگویی مشابه، از رهبری بیت کوین تا گسترش سفتهبازی در داراییهای کوچکتر توصیف میکند.
مرحله اول؛ بیت کوین رهبر بازار است
در شروع یک موج صعودی، توجه و نقدینگی معمولاً روی BTC متمرکز میشود. قیمت بیت کوین بالا میرود و ممکن است دامیننس آن نیز افزایش پیدا کند.
در چنین شرایطی رشد چند آلت کوین بهتنهایی نشانه فصل آلت کوینها نیست.
مرحله دوم؛ آلت کوینهای بزرگ شروع به حرکت میکنند
وقتی سرعت رشد بیت کوین کمتر میشود یا BTC وارد محدوده تثبیت میشود، سرمایهگذاران به دنبال بازدهی بیشتر میروند.
داراییهای بزرگ و نقدشونده مانند ETH و SOL معمولاً جزو اولین مقصدهای این چرخش هستند. به همین علت رفتار جفتهایی مانند ETH/BTC برای تحلیلگر بازار مهم است.
رشد ETH/USD بهتنهایی اطلاعات کاملی نمیدهد. اگر ETH رشد کرده باشد اما بیت کوین سریعتر بالا رفته باشد، ETH/BTC ضعیف میشود و هنوز نمیتوان از برتری اتریوم نسبت به بیت کوین صحبت کرد.
مرحله سوم؛ حرکت به سمت آلت کوینهای متوسط
با افزایش اعتماد معاملهگران، نقدینگی از Large Capها به پروژههای کوچکتر میرسد. اینجا معمولاً تعداد بیشتری از ارزها وارد روند صعودی میشوند و رشد دیگر محدود به چند نام بزرگ نیست.
TOTAL3 در این مرحله اهمیت بیشتری پیدا میکند؛ چون با کنارگذاشتن بیت کوین و اتریوم، تصویر روشنتری از وضعیت بخش وسیعتری از بازار آلت کوینها ارائه میدهد.
مرحله چهارم؛ ریسکپذیری به اوج میرسد
در مراحل داغتر چرخه، حتی پروژههای کوچک، توکنهای کمعمق و داراییهای بسیار سفتهبازانه نیز ممکن است رشدهای شدیدی تجربه کنند.
این همان بخشی از آلت سیزن است که بیشترین توجه عمومی را جلب میکند؛ ولی از زاویه مدیریت ریسک، لزوماً جذابترین نقطه ورود نیست. فراگیرشدن این تصور که «هر چیزی بخریم بالا میرود» میتواند بیشتر از آنکه نشانه شروع آلت سیزن باشد، نشانه ورود بازار به فازهای هیجانی آن باشد.
مهمترین نشانههای شروع آلت سیزن چیست؟
هیچ شاخصی بهتنهایی قادر نیست آغاز فصل آلت کوینها را با قطعیت اعلام کند. تشخیص قابلاتکاتر زمانی شکل میگیرد که چند نشانه مستقل یکدیگر را تأیید کنند.
شاخص Altcoin Season Index چه میگوید؟
Altcoin Season Index یکی از مستقیمترین ابزارهاست، زیرا بهجای بررسی قیمت یک ارز، وسعت عملکرد بهتر آلت کوینها نسبت به بیت کوین را اندازه میگیرد.
در روش CoinMarketCap اگر حداقل ۷۵ درصد از ۱۰۰ ارز واجد شرایط برتر طی ۹۰ روز از بیت کوین بهتر عمل کنند، شاخص وارد محدوده Altcoin Season میشود. اگر این نسبت ۲۵ درصد یا کمتر باشد، وضعیت Bitcoin Season در نظر گرفته میشود.
این شاخص بیشتر یک ابزار تأیید روند است تا دستگاه پیشگویی. زمانی که عدد به محدوده آلت سیزن رسیده، بخشی از حرکت بازار از قبل رخ داده است.
دامیننس بیت کوین چه ارتباطی با آلت سیزن دارد؟
Bitcoin Dominance یا BTC.D سهم ارزش بازار بیت کوین از ارزش کل بازار کریپتو را نشان میدهد.
اگر BTC.D برای مدتی کاهش پیدا کند و همزمان ارزش بازار آلت کوینها بالا برود، میتوان آن را یکی از نشانههای چرخش سرمایه دانست.
اما یک اشتباه رایج این است که هر افت دامیننس بیت کوین را معادل ورود پول به آلت کوینها بدانیم.
چنین رابطه مستقیمی همیشه وجود ندارد.
چرا کاهش BTC.D میتواند سیگنال اشتباه بدهد؟
ارزش بازار استیبل کوینهایی مانند USDT و USDC نیز در ارزش کل بازار ارزهای دیجیتال محاسبه میشود. بنابراین افزایش سهم استیبل کوینها میتواند دامیننس بیت کوین را کاهش دهد، بدون آنکه سرمایه واقعاً وارد ETH، SOL یا سایر داراییهای ریسکی شده باشد.
حتی ممکن است بازار در وضعیت Risk-Off باشد؛ معاملهگران بیت کوین و آلت کوینهای خود را بفروشند و به استیبل کوین پناه ببرند. در این حالت BTC.D میتواند ضعیف شود، درحالیکه شرایط برای آلت کوینها صعودی نیست. CoinGecko این اثر استیبل کوینها را یکی از منابع بالقوه ایجاد سیگنال اشتباه در تحلیل دامیننس معرفی میکند.
به همین دلیل بهتر است BTC.D همراه با TOTAL2، TOTAL3، حجم معاملات و عملکرد واقعی آلت کوینها بررسی شود.
TOTAL2 و TOTAL3 چه چیزی را نشان میدهند؟
شاخص TOTAL ارزش کل بازار ارزهای دیجیتال را دنبال میکند. TOTAL2 ارزش بازار را بدون بیت کوین نمایش میدهد و TOTAL3 بیت کوین و اتریوم را از محاسبه کنار میگذارد.
TOTAL2 برای بررسی کلی بازار آلت کوینها مفید است، اما TOTAL3 سؤال دقیقتری را جواب میدهد: آیا رشد بازار از بیت کوین و اتریوم فراتر رفته و به سایر آلت کوینها رسیده است؟
CoinGecko نیز TOTAL2 و TOTAL3 را در کنار دامیننس بیت کوین از ابزارهای کاربردی برای تأیید گسترش حرکت آلت کوینها معرفی میکند.
اگر ETH رشد سنگینی داشته باشد، TOTAL2 میتواند بسیار صعودی به نظر برسد؛ درحالیکه بخش بزرگی از آلت کوینهای کوچکتر هنوز حرکتی نکردهاند. TOTAL3 این اثر را کمتر میکند.
نسبت ETH/BTC چرا مهم است؟
اتریوم بزرگترین آلت کوین بازار است و رفتار آن در برابر بیت کوین میتواند سرنخی از تغییر اشتهای ریسک ارائه دهد.
صعود ETH/BTC یعنی اتریوم از نظر بازدهی در حال شکستدادن بیت کوین است. اگر این اتفاق همراه با کاهش BTC.D و رشد TOTAL2 و TOTAL3 رخ دهد، شواهد چرخش نقدینگی قویتر میشود.
برعکس، ممکن است ETH/USDT صعودی باشد ولی ETH/BTC همچنان نزول کند. در این سناریو اتریوم به دلار گرانتر شده، اما هنوز از بیت کوین عقب است.
افزایش حجم معاملات چه معنایی دارد؟
رشد قیمت بدون حجم قابلتوجه میتواند شکننده باشد. وقتی حجم معاملات در مجموعه بزرگی از آلت کوینها افزایش پیدا میکند، نشان میدهد مشارکت بازار گستردهتر شده است.
نکته مهم، کلمه «مجموعه» است. انفجار حجم یک میم کوین یا یک توکن تازهلیستشده چیزی درباره وضعیت کل بازار اثبات نمیکند.
در آلت سیزن قوی، افزایش فعالیت باید کمکم در چند دسته و چند سطح ارزش بازار دیده شود.
رشد همزمان چند روایت چه اهمیتی دارد؟
گاهی تنها یک بخش بازار رونق میگیرد؛ مثلاً توکنهای AI رشد میکنند درحالیکه DeFi، لایهیکها و سایر بخشها تقریباً ثابت ماندهاند. این وضعیت بیشتر به یک Narrative Rally یا رالی بخشی شباهت دارد تا آلت سیزن فراگیر.
وقتی قدرت بازار از یک روایت به روایت دیگر منتقل میشود و تعداد بیشتری از بخشها در رشد مشارکت میکنند، Breadth یا وسعت بازار افزایش مییابد. همین وسعت یکی از تفاوتهای مهم میان رشد چند ارز و فصل واقعی آلت کوینهاست.
آیا هر رشد آلت کوینها را میتوان آلت سیزن دانست؟
نه. یکی از خطاهای رایج بازار این است که هر موج صعودی در چند ارز با عنوان Altseason معرفی شود.
| وضعیت بازار | رفتار بیت کوین | رفتار آلت کوینها | نشانه اصلی |
|---|---|---|---|
| Bitcoin Season | BTC از بیشتر بازار بهتر عمل میکند | بخش بزرگی از آلتها عقب میمانند | تمرکز نقدینگی روی BTC |
| رالی بخشی | وضعیت BTC میتواند متفاوت باشد | یک روایت مانند AI، DeFi یا Meme رشد میکند | رشد محدود به یک بخش |
| آلت سیزن | BTC ممکن است رشد کند یا تثبیت شود | بخش بزرگی از آلتها از BTC بهتر عمل میکنند | افزایش Breadth و چرخش گسترده سرمایه |
| بازار صعودی عمومی | BTC و آلتها هر دو رشد میکنند | لزوماً آلتها از BTC بهتر نیستند | افزایش ارزش کل بازار |
این تمایز اهمیت زیادی دارد. یک بازار گاوی میتواند بدون آلت سیزن ادامه پیدا کند و یک آلت سیزن کوتاه نیز میتواند در دل یک چرخه بزرگتر اتفاق بیفتد.
آلت سیزنهای قبلی چه ویژگیهایی داشتند؟
دو دوره در تاریخ بازار برای فهم رفتار فصل آلت کوینها اهمیت ویژهای دارند.
آلت سیزن ۲۰۱۷ و ۲۰۱۸؛ دوره ICOها
در سال ۲۰۱۷، اتریوم و استاندارد ERC-20 ساخت و عرضه توکن را بسیار سادهتر کردند. موج عرضه اولیه ارز دیجیتال یا ICO باعث شد تعداد زیادی پروژه جدید سرمایه جذب کنند و نقدینگی قابلتوجهی از بیت کوین به سمت بازار آلت کوینها حرکت کند.
CoinGecko گزارش میکند که دامیننس بیت کوین از بیش از ۸۵ درصد در فوریه ۲۰۱۷ به حدود ۳۸ درصد در ژانویه ۲۰۱۸ کاهش یافت.
اما پایان این چرخه درس مهمی داشت: رشد یک توکن در آلت سیزن الزاماً به معنی ارزشمندبودن پروژه نیست. بسیاری از پروژههای آن دوره پس از فروکشکردن هیجان بازار بخش عمده ارزش خود را از دست دادند.
چرخه ۲۰۲۰ و ۲۰۲۱؛ DeFi، NFT و شبکههای جدید
چرخه بعدی ساختار متفاوتی داشت. DeFi Summer، استخراج نقدینگی، صرافیهای غیرمتمرکز، NFTها، GameFi و شبکههایی مانند Solana و Avalanche روایتهای بزرگی ایجاد کردند.
دامیننس بیت کوین از بیش از ۷۰ درصد در ابتدای ۲۰۲۱ به حدود ۴۰ درصد در ماه مه رسید. این بار نقدینگی بین چند اکوسیستم و روایت جابهجا میشد و رشد بازار به شکل واضحتری Narrative-Driven شده بود.
همین تفاوت نشان میدهد که آلت سیزن بعدی قرار نیست کپی دقیق دوره قبلی باشد.
چرا آلت سیزنهای جدید ممکن است با گذشته متفاوت باشند؟
اینجا یکی از نکاتی قرار دارد که در تحلیلهای ساده آلت سیزن کمتر دیده میشود.
بازار امروز تعداد بسیار بیشتری توکن دارد. بنابراین نقدینگی باید بین داراییهای بیشتری تقسیم شود. از طرف دیگر، ساختار عرضه بسیاری از توکنهای جدید با پروژههای قدیمی تفاوت دارد.
Low Float و High FDV چه تأثیری دارند؟
بعضی پروژهها با درصد کمی از عرضه کل وارد بازار میشوند. در چنین شرایطی Circulating Supply پایین است، اما قیمت اولیه میتواند Fully Diluted Valuation یا FDV بسیار بزرگی ایجاد کند.
در ماهها و سالهای بعد، توکنهای قفلشده سرمایهگذاران اولیه، تیم، بنیاد یا اکوسیستم آزاد میشوند. اگر تقاضای جدید نتواند عرضه تازه را جذب کند، Token Unlock میتواند فشار فروش ایجاد کند.
Binance Research این ساختار Low Float / High FDV و حجم توکنهایی را که در سالهای بعد وارد گردش میشوند، یکی از عواملی میداند که سرمایهگذاران را ناچار میکند در انتخاب پروژهها به Tokenomics، ارزشگذاری و زمانبندی آزادسازی توکنها توجه بیشتری داشته باشند.
معنای عملی این تغییر ساده است: حتی اگر بازار وارد آلت سیزن شود، دیگر منطقی نیست فرض کنیم «همه آلت کوینها بالا میروند».
ممکن است یک پروژه در بهترین شرایط بازار هم بهدلیل ارزشگذاری سنگین، آزادسازی توکن، نبود تقاضای واقعی یا توکنومیک نامناسب از بخش بزرگی از بازار عقب بماند.
رشد نهادی بیت کوین چه تغییری ایجاد کرده است؟
بازار بعد از راهاندازی ETFهای اسپات بیت کوین در آمریکا یک مسیر جدید برای ورود سرمایه نهادی به BTC پیدا کرد. چنین سرمایهای الزاماً مانند سرمایه معاملهگران بومی کریپتو عمل نمیکند و قرار نیست بعد از رشد بیت کوین خودکار به میم کوین یا آلت کوین کوچک منتقل شود.
CoinGecko در بررسی ساختار جدید بازار نیز تمرکز سرمایه نهادی روی بیت کوین را عاملی معرفی میکند که میتواند نسبت به چرخههای قدیمی، سطح دامیننس BTC را بالاتر نگه دارد.
بنابراین استفاده مکانیکی از الگوی «BTC رشد میکند، بعد تمام پول وارد آلتها میشود» میتواند تصویر ناقصی از چرخههای جدید بدهد.
پیشنهاد مطالعه: ETF بیت کوین چیست؟
برای تشخیص آلت سیزن در بازار ایران به چه نکتهای باید توجه کرد؟
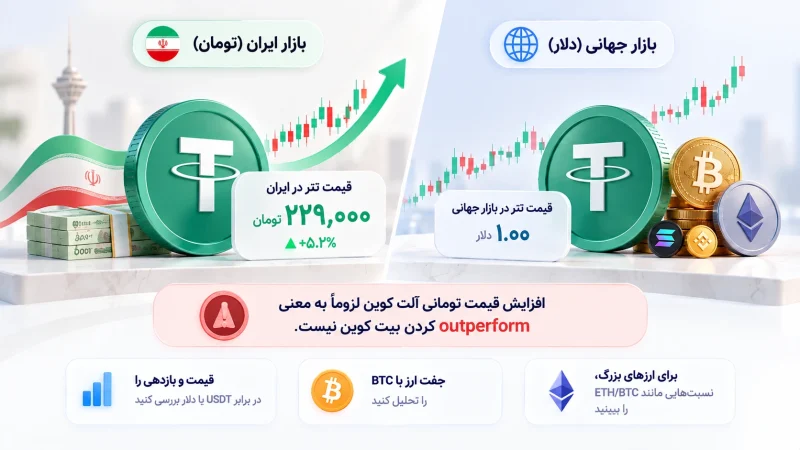
برای معاملهگر ایرانی یک لایه اضافی وجود دارد که در بسیاری از تحلیلهای بینالمللی مطرح نیست: نرخ تتر به تومان.
فرض کنید قیمت تومانی یک آلت کوین رشد کرده است. این افزایش لزوماً به معنی رشد قابلتوجه آن دارایی در بازار جهانی نیست. ممکن است بخش زیادی از تغییر قیمت ناشی از گرانشدن USDT در بازار ایران باشد.
به همین علت اگر هدف تشخیص آلت سیزن است، نمودار تومانی معیار مناسبی برای مقایسه عملکرد ارزها با بیت کوین نیست.
قیمت و بازدهی آلت کوین را ابتدا در برابر USDT یا دلار بررسی کنید. سپس جفت آن با BTC را ببینید. برای ارزهای بزرگ، نسبتهایی مانند ETH/BTC نیز اطلاعات بیشتری درباره قدرت نسبی دارایی میدهند.
به زبان ساده، افزایش قیمت تومانی آلت کوین با outperform کردن بیت کوین یک چیز نیست.
این تفاوت در دورههایی که نرخ تتر در بازار ایران پرنوسان است اهمیت بیشتری پیدا میکند.
در آلت سیزن چطور ریسک را مدیریت کنیم؟
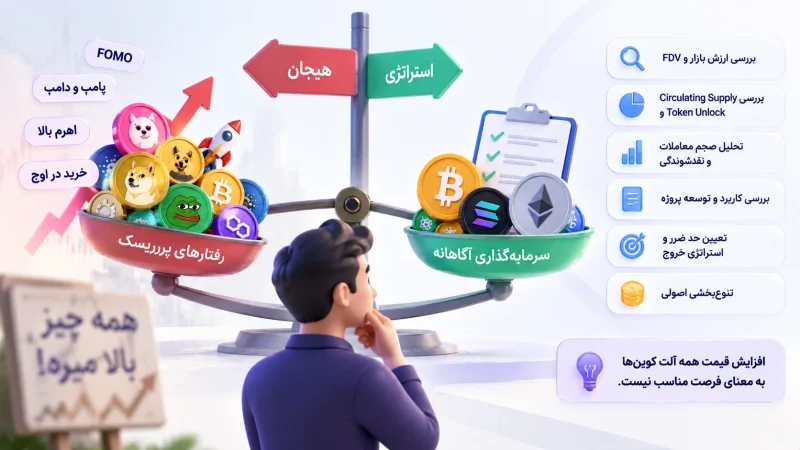
بزرگترین خطای رفتاری این است که آلت سیزن را دورهای بدانیم که در آن انتخاب دارایی دیگر اهمیتی ندارد.
برعکس، هرچه بازار هیجانیتر میشود، پروژههای ضعیف، توکنهای کمعمق، طرحهای پامپ و دامپ و داراییهایی که تنها بر موج شبکههای اجتماعی سوار شدهاند بیشتر دیده میشوند. رقبا نیز روی خطر FOMO، اهرم بالا، خرید در اوج و نداشتن استراتژی خروج تأکید کردهاند.
یک چارچوب منطقی برای چنین بازاری میتواند شامل این موارد باشد:
- پیش از خرید، ارزش بازار، FDV، Circulating Supply، برنامه Token Unlock، حجم معاملات، نقدشوندگی، کاربرد توکن، توسعه پروژه و وضعیت روایت آن را بررسی کنید؛ نقطه خروج و حد ریسک را قبل از ورود مشخص کنید؛ سود را فقط روی کاغذ نبینید و در بازارهای بسیار سریع، سناریوی خروج مرحلهای داشته باشید؛ برای جبران ورود دیرهنگام سراغ اهرم غیرمنطقی نروید؛ و صرفاً به دلیل رشد یک دسته، سرمایه را بین دهها توکن ناشناخته پخش نکنید.
تنوعبخشی زمانی مفید است که داراییهای سبد واقعاً رفتار و ریسک متفاوتی داشته باشند. خرید ده میم کوین وابسته به یک روایت، از نظر اقتصادی لزوماً یک سبد متنوع نیست.
پیشنهاد مطالعه: فومو در ارز دیجیتال چیست؟ معرفی روشهای کنترل FOMO در ترید
از کجا بفهمیم آلت سیزن در حال ضعیفشدن است؟
تشخیص پایان آلت سیزن معمولاً سختتر از مشاهده شروع آن است، چون در انتهای چرخه بازار هنوز میتواند بسیار صعودی به نظر برسد.
یکی از اولین نشانهها کاهش Breadth است. شاخصهای بزرگ هنوز بالا هستند، اما تعداد ارزهایی که سقف جدید میسازند کمتر میشود. نقدینگی ممکن است فقط در چند توکن بسیار سفتهبازانه گردش کند.
بازگشت قدرتمند BTC.D، ضعف ETH/BTC، از دست رفتن روند صعودی TOTAL3، کاهش حجم آلت کوینها و پایینآمدن Altcoin Season Index شواهد بیشتری فراهم میکنند.
رفتار سرمایهگذاران نیز مهم است. زمانی که رشدهای چندبرابری عادی تلقی میشوند، معاملهگران بدون بررسی پروژه وارد بازار میشوند و انتظار برای سودهای غیرواقعی فراگیر میشود، ریسک چرخه نسبت به مراحل اولیه افزایش یافته است.
هیچکدام از این نشانهها بهتنهایی زنگ پایان آلت سیزن نیستند. همان منطقی که برای تشخیص شروع استفاده کردیم اینجا نیز صادق است: تأیید چند شاخص از اتکا به یک نمودار قابلاعتمادتر است.
آیا میتوان زمان آلت سیزن بعدی را دقیق پیشبینی کرد؟
خیر. آلت سیزن نتیجه مجموعهای از متغیرهاست و تقویم ثابتی ندارد.
هاوینگ بیت کوین، سیاست پولی، نقدینگی جهانی، شرایط اقتصاد کلان، ورود سرمایه به ETFها، رفتار بیت کوین، نوآوریهای بلاک چینی و شکلگیری روایتهای جدید همگی میتوانند بر جریان سرمایه اثر بگذارند.
الگوهای تاریخی برای ساخت سناریو مفید هستند، اما تبدیل آنها به قانون معمولاً خطاست. اینکه در یک چرخه آلت سیزن چند ماه بعد از یک رویداد خاص اتفاق افتاده، تضمین نمیکند چرخه بعد نیز همان فاصله زمانی را تکرار کند.
کاربرد داده تاریخی، پیشگویی تاریخ نیست؛ شناخت شرایطی است که احتمال چرخش سرمایه را بیشتر یا کمتر میکنند.
جمعبندی؛ آلت سیزن بیشتر از یک بازار سبز است
اگر فقط یک نکته از مفهوم Altseason به خاطر بماند، بهتر است این باشد: آلت سیزن با رشد آلت کوینها تعریف نمیشود؛ با عملکرد بهتر بخش گستردهای از آنها نسبت به بیت کوین تعریف میشود.
به همین دلیل مشاهده چند کندل سبز، افت BTC.D یا رشد یک روایت برای اعلام فصل آلت کوینها کافی نیست. Altcoin Season Index، دامیننس بیت کوین، TOTAL2 و TOTAL3، ETH/BTC، حجم معاملات و وسعت رشد بازار باید یک تصویر نسبتاً هماهنگ بسازند.
ساختار بازار نیز نسبت به سالهای ۲۰۱۷ و ۲۰۲۱ تغییر کرده است. ETFهای بیت کوین، تعداد بیشتر توکنها، FDVهای بالا، عرضه در گردش پایین و Token Unlockها میتوانند باعث شوند نقدینگی گزینشیتر حرکت کند. در نتیجه حتی در یک آلت سیزن قدرتمند هم ممکن است فاصله عملکرد میان پروژههای موفق و ضعیف بسیار زیاد باشد.
برای کاربر ایرانی یک فیلتر دیگر هم لازم است: نمودار تومانی را با قدرت واقعی آلت کوین اشتباه نگیرید. برای تشخیص جریان جهانی سرمایه، بازدهی دلاری و عملکرد دارایی در برابر BTC معیارهای معنادارتری هستند.
سوالات متداول درباره آلت سیزن
آلت سیزن یعنی چه؟
آلت سیزن یا Altcoin Season دورهای است که بخش قابلتوجهی از آلت کوینها در یک بازه زمانی مشخص بازدهی بیشتری نسبت به بیت کوین ثبت میکنند. رشد صرف قیمت آلت کوینها برای اطلاق این عنوان کافی نیست.
شاخص آلت سیزن چیست؟
Altcoin Season Index عملکرد گروهی از ارزهای دیجیتال برتر را با بیت کوین مقایسه میکند. برای نمونه CoinMarketCap عملکرد ۱۰۰ ارز واجد شرایط برتر را طی ۹۰ روز بررسی میکند و عبور سهم ارزهایی که BTC را شکست دادهاند از ۷۵ درصد را محدوده آلت سیزن میداند. روش سایر ارائهدهندگان میتواند کمی متفاوت باشد.
مهمترین نشانه شروع آلت سیزن چیست؟
هیچ سیگنال واحدی کافی نیست. کاهش پایدار BTC.D در کنار رشد TOTAL2 و TOTAL3، تقویت ETH/BTC، افزایش حجم آلت کوینها و بالا رفتن Altcoin Season Index مجموعه قویتری از شواهد را تشکیل میدهند.
آیا کاهش دامیننس بیت کوین همیشه به معنی شروع آلت سیزن است؟
خیر. رشد ارزش بازار استیبل کوینها یا افت شدید خود بیت کوین نیز میتواند BTC.D را کاهش دهد. به همین علت دامیننس باید در کنار ارزش بازار و عملکرد واقعی آلت کوینها تحلیل شود.
آلت سیزن چقدر طول میکشد؟
مدت ثابتی ندارد. بعضی موجها کوتاه و محدود به چند هفتهاند و بعضی چرخهها برای مدت طولانیتری ادامه پیدا میکنند. تعریف آلت سیزن به عملکرد نسبی بازار وابسته است، نه تعداد مشخصی از روزها.
آیا آلت سیزن بعد از هاوینگ بیت کوین شروع میشود؟
الزاماً خیر. در برخی چرخههای تاریخی میان هاوینگ، رشد بیت کوین و سپس تقویت آلت کوینها ارتباط زمانی دیده شده، اما این الگو یک قانون اقتصادی ثابت نیست و نمیتوان تاریخ آلت سیزن را صرفاً از روی زمان هاوینگ تعیین کرد.
تفاوت آلت سیزن و بازار گاوی چیست؟
در بازار گاوی، ارزش بخش بزرگی از بازار میتواند افزایش پیدا کند، اما ممکن است بیت کوین همچنان بهترین عملکرد را داشته باشد. در آلت سیزن معیار اصلی این است که تعداد زیادی از آلت کوینها از نظر بازدهی از BTC جلو بزنند.
آیا در آلت سیزن همه آلت کوینها رشد میکنند؟
خیر. حتی در قویترین دورهها نیز رشد بهصورت یکنواخت میان تمام پروژهها توزیع نمیشود. روایت بازار، نقدشوندگی، توکنومیک، FDV، برنامه آزادسازی توکن و شرایط بنیادی پروژه میتوانند باعث شوند یک ارز از بازار جلو بزند و ارز دیگری تقریباً بدون حرکت باقی بماند.