معاملات تعهدی چیست؟ آشنایی با خرید و فروش تعهدی با اهرم به زبان ساده
معاملات تعهدی یکی از روشهای معامله اهرمدار در بازار ارزهای دیجیتال است که به شما امکان میدهد هم از افزایش قیمت و هم از کاهش قیمت ارزها سود بگیرید. در این معاملات، میتوانید با استفاده از اهرم، معاملهای بزرگتر از سرمایه اولیه خود انجام دهید. برای مثال، با ۱۰۰ تتر سرمایه و اهرم ۵ میتوانید یک معامله ۵۰۰ تتری باز کنید. البته اهرم فقط سود احتمالی را افزایش نمیدهد؛ اگر قیمت برخلاف پیشبینی شما حرکت کند، زیان هم بیشتر میشود و حتی ممکن است معامله شما لیکویید شود.
از نظر نحوه انجام معامله، معاملات تعهدی شباهت زیادی به معاملات فیوچرز (Futures Trading) دارند. با این تفاوت که در مدل تعهدی مبتنی بر وکالت، خرید و فروش دارایی بر اساس قرارداد وکالت انجام میشود. هدف از استفاده از این قرارداد، فراهم کردن امکان معاملات دوطرفه و اهرمدار در چارچوبی سازگار با مبانی فقهی است.
در صرافی ارز دیجیتال ورسلند نیز میتوانید معاملات تعهدی را با اهرم تا ۱۰۰ برابر انجام دهید. برای آشنایی با این بازار، ابتدا توضیح میدهیم معاملات تعهدی چیست و چگونه کار میکند. سپس به سراغ مفهوم وکالت، تفاوت معاملات تعهدی با فیوچرز، انواع معامله، نحوه استفاده از اهرم و محاسبه سود و زیان میرویم. در بخشهای بعدی نیز با کارمزدها، لیکویید شدن و روشهای مدیریت ریسک آشنا میشوید.
معاملات تعهدی چیست؟
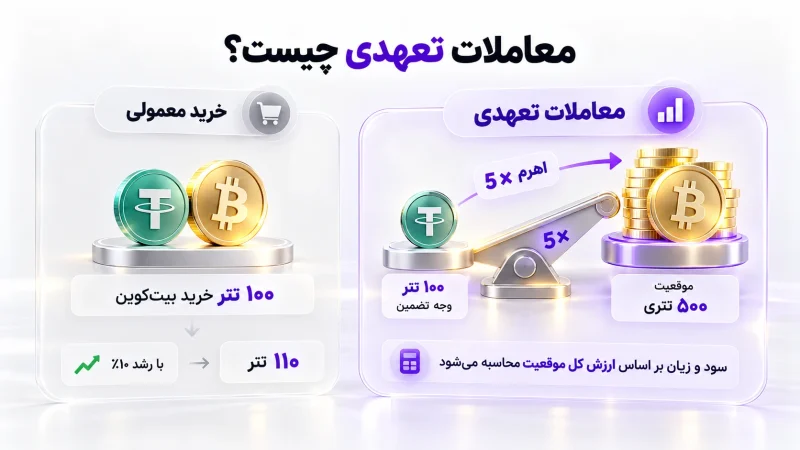
در خرید و فروش ارز دیجیتال، مقدار داراییای که میخرید به سرمایه شما بستگی دارد. برای مثال، اگر ۱۰۰ تتر بیت کوین بخرید و قیمت آن ۱۰ درصد افزایش پیدا کند، ارزش بیت کوین شما بدون احتساب کارمزد به ۱۱۰ تتر میرسد؛ یعنی ۱۰ تتر سود کردهاید.
اما در معاملات تعهدی میتوانید با استفاده از اهرم (Leverage)، معاملهای بزرگتر از سرمایه خود باز کنید. در این روش، مقداری از سرمایه خود را بهعنوان وجه تضمین یا مارجین (Margin) وارد معامله میکنید و بر اساس اهرمی که انتخاب کردهاید، ارزش معامله شما افزایش پیدا میکند.
فرض کنید ۱۰۰ تتر سرمایه دارید و یک معامله با اهرم ۵ باز میکنید. در این حالت، ارزش معامله شما ۵۰۰ تتر خواهد بود. اگر قیمت ارز دیجیتال ۱۰ درصد در جهت معامله شما حرکت کند، در یک محاسبه ساده حدود ۵۰ تتر سود میکنید. یعنی با ۱۰۰ تتر سرمایه اولیه، ۵۰ درصد سود به دست آوردهاید.
در مقابل، اگر قیمت ۱۰ درصد برخلاف جهت معامله حرکت کند، حدود ۵۰ تتر زیان خواهید کرد. به همین دلیل، استفاده از اهرم همانطور که میتواند سود بیشتری ایجاد کند، ریسک از دست دادن سرمایه را هم افزایش میدهد.
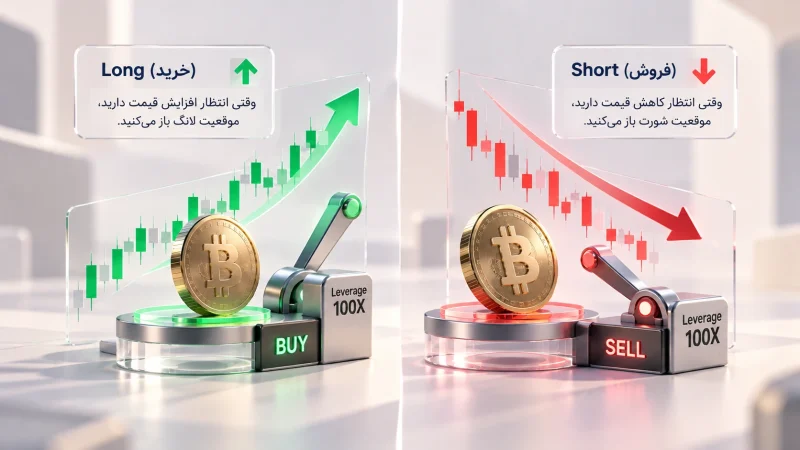
ویژگی مهم دیگر معاملات تعهدی، امکان معامله در هر دو جهت بازار است. یعنی برای کسب سود همیشه لازم نیست قیمت ارز دیجیتال افزایش پیدا کند. اگر انتظار رشد قیمت داشته باشید، میتوانید معامله خرید یا لانگ (Long) باز کنید و اگر پیشبینی میکنید قیمت کاهش پیدا میکند، میتوانید وارد معامله فروش یا شورت (Short) شوید.
پیشنهاد مطالعه: لانگ و شورت در فیوچرز چیست؟ مفهوم Long و Short در معامله تعهدی ارز دیجیتال به زبان ساده!
البته امکان معامله در بازار صعودی و نزولی به این معنی نیست که همیشه میتوان سود کرد. اگر پیشبینی شما اشتباه باشد، معامله وارد ضرر میشود. همچنین اهرم، کارمزدها و نوسانات شدید قیمت میتوانند مقدار زیان را بیشتر کنند.
حالا که با عملکرد کلی معاملات تعهدی آشنا شدیم، باید ببینیم چرا این معاملات «تعهدی» نام دارند و چه تفاوتی با معاملات اهرمدار رایج در صرافیهای خارجی دارند.
چرا به این معاملات «تعهدی» گفته میشود؟
در معاملات تعهدی مبتنی بر وکالت، کاربر بر اساس یک قرارداد مشخص، اجازه خرید یا فروش ارز دیجیتال را دریافت میکند. در مقابل، متعهد میشود که شرایط قرارداد را رعایت کند و در زمان تعیینشده، تعهدات خود را انجام دهد.
برای مثال، در یک معامله فروش تعهدی، ممکن است مالک یک ارز دیجیتال به معاملهگر اجازه دهد دارایی او را بفروشد. معاملهگر نیز طبق قرارداد متعهد میشود در زمان مشخص یا بر اساس شرایط تعیینشده، همان مقدار دارایی را دوباره تهیه کند یا تعهد خود را تسویه کند.
به همین دلیل، در این روش فقط سود و زیان معامله اهمیت ندارد؛ بلکه نحوه خرید و فروش ارز دیجیتال و تعهداتی که معاملهگر قبول میکند نیز بخشی از قرارداد هستند.
سازوکار معاملات تعهدی؛ وکالت خرید و فروش چگونه کار میکند؟
برای اینکه نحوه کار معاملات تعهدی را بهتر درک کنیم، باید آن را از دو زاویه بررسی کنیم: اول، آنچه معاملهگر هنگام خرید و فروش در صرافی انجام میدهد و دوم، قراردادی که این معاملات بر اساس آن انجام میشوند.
از دید معاملهگر، فرایند شبیه معاملات فیوچرز است. کاربر مقداری سرمایه بهعنوان مارجین وارد معامله میکند، اهرم موردنظر خود را انتخاب میکند و یک موقعیت لانگ یا شورت باز میکند. سپس با تغییر قیمت ارز دیجیتال، سود یا زیان معامله او مشخص میشود.
پیشنهاد مطالعه: تفاوت معامله تعهدی و فیوچرز در بازار ارزهای دیجیتال
اما در مدل تعهدی مبتنی بر وکالت، خرید و فروش بر اساس قرارداد وکالت انجام میشود. هدف این است که بتوان بخشی از امکانات معاملات اهرمدار و دوطرفه را بدون استفاده از قرارداد قرض همراه با بهره ارائه کرد.
برای درک بهتر این ساختار، ابتدا باید با سه مفهوم قرارداد وکالت، استخر مشارکت و وجه تضمین آشنا شویم.
نقش قرارداد وکالت (Agency Agreement)
وکالت یعنی یک شخص به شخص دیگری اجازه میدهد کاری را از طرف او انجام دهد. در معاملات تعهدی مبتنی بر وکالت نیز مالک دارایی میتواند طبق قرارداد، اجازه خرید یا فروش آن را به معاملهگر بدهد.
در این مدل، شخصی که اجازه انجام معامله را میدهد «وکالتدهنده» و شخصی که معامله را انجام میدهد «وکالتگیرنده» نام دارد.
برای مثال، فرض کنید مالک یک رمزارز به معاملهگر اجازه میدهد مقدار مشخصی از آن را بفروشد. معاملهگر میتواند طبق شرایط قرارداد این کار را انجام دهد، اما باید تعهدات مربوط به بازخرید، بازگرداندن دارایی یا تسویه معامله را نیز رعایت کند.
در قرارداد وکالت مشخص میشود که چه داراییای معامله میشود، اختیار معاملهگر تا چه اندازه است، خرید و فروش چگونه انجام میشود، سود و زیان چگونه محاسبه میشود و هر طرف چه تعهداتی دارد.
تفاوت این مدل با قرضگرفتن دارایی همراه با بهره در همین نوع قرارداد و نحوه تعریف رابطه میان طرفین است. بااینحال، نتیجه معامله از نظر سود و زیان برای کاربر میتواند بسیار شبیه یک موقعیت لانگ یا شورت در بازار فیوچرز باشد.
استخر مشارکت (Participation Pool) چه نقشی دارد؟
برای انجام معاملات تعهدی، در بعضی مدلهای وکالتی لازم است دارایی موردنیاز معامله از محلی تأمین شود. یکی از روشهای انجام این کار، استفاده از استخر مشارکت است.
استخر مشارکت محلی است که داراییهای صاحبان سرمایه در آن جمع میشود تا طبق شرایط قرارداد برای معاملات تعهدی استفاده شوند.
در مدلی که از استخر مشارکت استفاده میکند، سه نقش وجود دارد:
- وکالتدهنده: صاحب ارز دیجیتال که اجازه استفاده از دارایی خود را طبق قرارداد میدهد.
- وکالتگیرنده: معاملهگری که با قرار دادن مارجین، اجازه خرید یا فروش دارایی را دریافت میکند.
- استخر مشارکت: بخشی که ارز دیجیتال موردنیاز معاملات از طریق آن تأمین میشود.
برای مثال، در یک معامله فروش تعهدی، ممکن است رمزارز موردنیاز از استخر مشارکت تأمین شود. معاملهگر طبق قرارداد آن را میفروشد و در زمان تسویه باید تعهد مربوط به بازگرداندن دارایی یا معادل آن را انجام دهد.
البته تمام معاملات تعهدی لزوماً از استخر مشارکت استفاده نمیکنند. این روش یکی از مدلهای تأمین دارایی است و نحوه اجرای آن میتواند در صرافیهای مختلف متفاوت باشد.
وجه تضمین یا وثیقه (Collateral) در این ساختار چه کاربردی دارد؟
برای انجام معاملات تعهدی، معاملهگر باید مقداری سرمایه را بهعنوان وجه تضمین یا مارجین در اختیار صرافی قرار دهد.
این سرمایه برای پوشش زیان احتمالی معامله استفاده میشود. اگر قیمت ارز دیجیتال برخلاف پیشبینی معاملهگر حرکت کند، زیان معامله از مارجین او کم میشود.
برای مثال، فرض کنید ۲۰۰ تتر مارجین اختصاص دادهاید و یک معامله ۱۰۰۰ تتری باز کردهاید. اگر معامله وارد ضرر شود، مقدار مارجین باقیمانده شما کاهش پیدا میکند.
اگر زیان آنقدر زیاد شود که مارجین باقیمانده برای باز نگه داشتن معامله کافی نباشد، صرافی ممکن است معامله را بهصورت خودکار ببندد. به این اتفاق لیکویید شدن میگویند که در بخشهای بعدی بیشتر درباره آن توضیح میدهیم.
بنابراین استفاده از قرارداد وکالت، ریسک معاملات اهرمدار را از بین نمیبرد. مارجین همچنان نقش مهمی در پوشش زیان و انجام تعهدات معامله دارد.
آیا معاملات تعهدی از نظر شرعی با فیوچرز تفاوت دارند؟
یکی از دلایل طراحی معاملات تعهدی مبتنی بر وکالت در ایران، ایجاد روشی برای انجام معاملات دوطرفه با رعایت مبانی فقه اسلامی بوده است.
در سال ۱۳۹۸، کمیته فقهی سازمان بورس، مدل فروش تعهدی مبتنی بر وکالت را بررسی و تأیید کرد. در این روش، بهجای قرضگرفتن سهم و پرداخت بهره، فروش دارایی به وکالت از مالک و تعهد بازخرید یا بازگرداندن آن در شرایط مشخص تعریف شد.
این مدل به شناخت نحوه شکلگیری معاملات تعهدی در ایران کمک میکند. بااینحال، تأیید یک روش معاملاتی در بازار بورس به معنی تأیید خودکار تمام قراردادهای مربوط به ارزهای دیجیتال نیست.
برای بررسی شرعی یک محصول باید متن قرارداد، نحوه خرید و فروش، نوع دارایی و تعهدات طرفین مشخص باشد. بنابراین صرف اینکه نام یک محصول «معاملات تعهدی» است یا از قرارداد وکالت استفاده میکند، برای نتیجهگیری قطعی درباره وضعیت شرعی تمام جزئیات آن کافی نیست.
برای مطالعه بیشتر درباره این موضوع، مقاله معاملات تعهدی از نظر شرعی؛ آیا معاملات تعهدی ارز دیجیتال حرام است؟ را بخوانید.
تفاوت معاملات تعهدی و فیوچرز چیست؟
تا اینجا دیدیم که معاملات تعهدی مبتنی بر وکالت چگونه انجام میشوند. حالا میتوانیم تفاوت آنها را با فیوچرز دقیقتر بررسی کنیم.
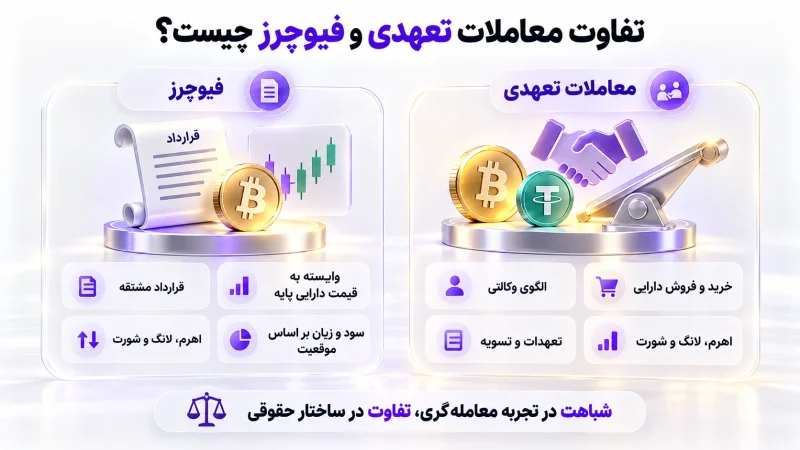
از نظر کارکرد، معاملات تعهدی و فیوچرز شباهت زیادی دارند. در هر دو میتوان از اهرم استفاده کرد، معامله لانگ یا شورت باز کرد و با تغییر قیمت دارایی، سود یا زیان به دست آورد. همچنین در هر دو نوع معامله، احتمال لیکویید شدن وجود دارد.
اما تفاوت اصلی در نوع قرارداد است.
در معاملات فیوچرز متعارف، معاملهگر وارد یک قرارداد مشتقه (Derivative Contract) میشود. ارزش این قرارداد به قیمت دارایی پایه، مانند بیت کوین، وابسته است و معاملهگر معمولاً بدون خرید مستقیم آن دارایی میتواند از تغییر قیمت سود یا زیان داشته باشد.
در مقابل، در معاملات تعهدی مبتنی بر وکالت، خرید و فروش دارایی بر اساس قرارداد وکالت و تعهداتی که طرفین قبول کردهاند انجام میشود.
جدول زیر تفاوت این دو مدل را نشان میدهد:
| ویژگی | معاملات تعهدی مبتنی بر وکالت | فیوچرز متعارف |
|---|---|---|
| امکان معامله لانگ و شورت | بله، در بازارهای پشتیبانیشده | بله |
| استفاده از اهرم | بله | بله |
| محاسبه سود و زیان | وابسته به نتیجه موقعیت و شرایط قرارداد | وابسته به تغییر ارزش قرارداد |
| مبنای حقوقی | وکالت خرید و فروش و تعهدات قراردادی | قرارداد مشتقه |
| تأمین منابع | بر اساس سازوکار محصول؛ ممکن است شامل استخر مشارکت باشد | طبق ساختار بازار مشتقه و روش تسویه آن |
| هزینههای احتمالی | کارمزد معامله و هزینههای قراردادی | کارمزد معامله و هزینههای مرتبط با نوع قرارداد |
| لیکویید شدن | ممکن است رخ دهد | ممکن است رخ دهد |
| نحوه تسویه | مطابق قرارداد و تعهدات وکالتی | مطابق مشخصات قرارداد مشتقه |
پس اگر بخواهیم تفاوت معاملات تعهدی و فیوچرز را به زبان ساده توضیح دهیم، میتوان گفت: این دو از نظر نحوه معامله و محاسبه سود و زیان شباهت زیادی دارند، اما در مدل تعهدی مبتنی بر وکالت، قرارداد خرید و فروش به شکل متفاوتی تعریف میشود.
برای مطالعه جزئیات بیشتر میتوانید مقاله تفاوت معامله تعهدی و فیوچرز در بازار ارزهای دیجیتال را بخوانید.
تفاوت معاملات تعهدی با اسپات و مارجین
برای اینکه تفاوت این روشها روشنتر شود، بهتر است ابتدا معاملات اسپات و مارجین را هم بشناسیم.
در معاملات اسپات (Spot Trading)، ارز دیجیتال را بهصورت مستقیم میخرید یا میفروشید. برای مثال، اگر مقداری بیت کوین بخرید، مالک همان مقدار بیت کوین میشوید و میتوانید آن را نگهداری کنید یا طبق قوانین صرافی به کیف پول دیگری انتقال دهید.
اما در معاملات مارجین (Margin Trading) رایج، معاملهگر میتواند از اعتبار یا دارایی قرضگرفتهشده برای خرید و فروش استفاده کند. در این روش، ممکن است علاوه بر سود و زیان ناشی از تغییر قیمت، هزینه استفاده از اعتبار و تعهد بازپرداخت نیز وجود داشته باشد.
معاملات تعهدی مبتنی بر وکالت تلاش میکنند امکانات مشابه معاملات اهرمدار را با استفاده از قرارداد متفاوتی ارائه دهند. بنابراین اگرچه در هر دو روش از اهرم و وجه تضمین استفاده میشود، لزوماً قرارداد و نحوه انجام معامله یکسان نیست.
پیشنهاد مطالعه: معامله اسپات بهتر است یا تعهدی؟ دو راه متفاوت برای ترید ارز دیجیتال
معاملات پرپچوال (Perpetual Futures) چیست؟
یکی دیگر از اصطلاحاتی که هنگام بررسی معاملات فیوچرز با آن مواجه میشوید، پرپچوال است.
پرپچوال نوعی قرارداد فیوچرز دائمی است که تاریخ انقضای مشخصی ندارد. یعنی برخلاف قراردادهای فیوچرز دارای سررسید، لازم نیست معامله فقط به دلیل رسیدن یک تاریخ مشخص بسته شود.
البته باز ماندن معامله همچنان به کافی بودن مارجین و رعایت شرایط بازار بستگی دارد.
یکی از ویژگیهای مهم قراردادهای پرپچوال، فاندینگ ریت (Funding Rate) است. این سازوکار کمک میکند قیمت قرارداد پرپچوال به قیمت ارز دیجیتال در بازار اسپات نزدیک بماند. فاندینگ ممکن است باعث شود معاملهگران لانگ یا شورت در زمانهای مشخص مبلغی پرداخت یا دریافت کنند.
بنابراین پرپچوال یکی از انواع فیوچرز است و نباید آن را با تمام معاملات فیوچرز یا تمام معاملات تعهدی یکسان دانست.
برای آشنایی بیشتر، مقاله فیوچرز پرپچوال چیست؟ را مطالعه کنید.
معاملات تعهدی در صرافی ورسلند چگونه کار میکند؟
حالا که با مفهوم معاملات تعهدی و تفاوت آن با سایر روشهای معامله آشنا شدیم، میتوانیم نحوه استفاده از این بازار در ورسلند را بررسی کنیم.
در ورسلند میتوانید با اختصاص مقداری تتر بهعنوان مارجین و انتخاب اهرم، معامله خرید یا فروش روی ارزهای دیجیتال پشتیبانیشده باز کنید.
مبنای قرارداد معاملات تعهدی، وکالت در خرید و فروش و انجام تعهدات مربوط به آن است. از طرف دیگر، امکانات معاملاتی برای کاربر شامل اهرم، موقعیت لانگ و شورت، محاسبه سود و زیان، حد سود، حد ضرر و لیکویید شدن است.
در حال حاضر بازار معاملات تعهدی استاندارد در ورسلند فعال است و میتوانید بسته به ارز دیجیتال انتخابشده، از اهرم تا ۱۰۰ برابر استفاده کنید. البته سقف اهرم برای تمام ارزها یکسان نیست.
ویژگیهای بازار معاملات تعهدی ورسلند
در این بازار امکانات زیر در اختیار معاملهگران قرار دارد:
- معاملات دوطرفه: میتوانید با پیشبینی افزایش قیمت، معامله لانگ و با پیشبینی کاهش قیمت، معامله شورت باز کنید.
- اهرم تا ۱۰۰ برابر: امکان انتخاب اهرم بر اساس محدودیتهای بازار هر ارز دیجیتال وجود دارد.
- دسترسی به بیش از ۱۰۰ بازار معاملاتی: امکان معامله روی بیت کوین، اتریوم و سایر ارزهای دیجیتال پشتیبانیشده فراهم است.
- سفارشگذاری و مدیریت موقعیت: میتوانید از سفارشهای معاملاتی و ابزارهایی مانند حد سود و حد ضرر استفاده کنید.
- کیف پول تعهدی: موجودی مورد استفاده برای معاملات اهرمدار از موجودی بازار اسپات جدا است.
- کارمزد مشخص معاملات: کارمزد Maker و Taker در بازار تعهدی استاندارد برابر با ۰.۰۵ درصد ارزش معامله است.
برای مشاهده امکانات و بازارهای پشتیبانیشده میتوانید به صفحه معاملات تعهدی ورسلند مراجعه کنید.
چرخه یک معامله تعهدی در ورسلند
برای انجام معامله تعهدی، ابتدا باید مقدار سرمایه موردنیاز را در کیف پول تعهدی خود داشته باشید. سپس ارز دیجیتال موردنظر و ضریب اهرم را انتخاب میکنید.
در مرحله بعد، بر اساس تحلیل خود سفارش خرید یا فروش ثبت میکنید. پس از اجرای سفارش، معامله شما باز میشود و میتوانید سود یا زیان آن را مشاهده کنید.
تا زمانی که معامله باز است، تغییرات قیمت ارز دیجیتال روی سود و زیان شما اثر میگذارد. در این مدت میتوانید با استفاده از امکانات بازار، تمام یا بخشی از معامله را ببندید.
اگر معامله وارد زیان زیادی شود و مارجین باقیمانده برای باز نگه داشتن آن کافی نباشد، صرافی ممکن است معامله را بهصورت خودکار ببندد.
در پایان نیز سود یا زیان معامله به همراه هزینههای مربوط محاسبه میشود و نتیجه آن در موجودی حساب شما نمایش داده خواهد شد.
انواع معاملات تعهدی؛ خرید لانگ و فروش شورت
در بخشهای قبل چند بار از موقعیت لانگ و شورت صحبت کردیم. این دو نوع معامله، اساس خرید و فروش در بازارهای دوطرفه هستند.
انتخاب هرکدام به پیشبینی شما از جهت حرکت قیمت بستگی دارد. اگر انتظار افزایش قیمت دارید، معامله لانگ مناسب پیشبینی شماست و اگر انتظار کاهش قیمت دارید، میتوانید معامله شورت باز کنید.
معامله خرید تعهدی یا Long Position
اگر پیشبینی میکنید قیمت یک ارز دیجیتال افزایش پیدا میکند، میتوانید موقعیت خرید یا لانگ باز کنید.
در مدل خرید تعهدی مبتنی بر وکالت، اختیار استفاده از منابع خرید بر اساس قرارداد در اختیار معاملهگر قرار میگیرد. پس از پایان معامله نیز سود و زیان و تعهدات طرفین طبق شرایط قرارداد تسویه میشود.
از نظر محاسبه سود و زیان، عملکرد این معامله ساده است: اگر قیمت افزایش یابد، موقعیت لانگ سود میکند و اگر قیمت کاهش پیدا کند، وارد زیان میشود.
برای مثال، فرض کنید قیمت بیت کوین ۵۰ هزار تتر است. شما با ۲۰۰ تتر مارجین و اهرم ۵، یک موقعیت لانگ به ارزش ۱۰۰۰ تتر باز میکنید.
اگر قیمت بیت کوین ۵ درصد افزایش پیدا کند، سود ناخالص معامله در یک مدل خطی حدود ۵۰ تتر خواهد بود. اما اگر قیمت ۵ درصد کاهش یابد، حدود ۵۰ تتر زیان میکنید.
به این ترتیب، تغییر ۵ درصدی قیمت بیت کوین میتواند معادل ۲۵ درصد مارجین اولیه شما سود یا زیان ایجاد کند.
معامله فروش تعهدی یا Short Position
اگر انتظار دارید قیمت یک ارز دیجیتال کاهش پیدا کند، میتوانید موقعیت فروش یا شورت باز کنید.
در مدل فروش تعهدی مبتنی بر وکالت، دارایی طبق قرارداد به فروش میرسد و معاملهگر باید در زمان تسویه، تعهد مربوط به بازخرید یا بازگرداندن دارایی را انجام دهد.
برای مثال، فرض کنید اجازه فروش تعهدی ۱۰ واحد از یک رمزارز را در قیمت ۱۰۰ تتر دارید. ارزش این معامله ۱۰۰۰ تتر است.
اگر قیمت رمزارز به ۹۰ تتر برسد، برای خرید دوباره همان ۱۰ واحد فقط به ۹۰۰ تتر نیاز دارید. در این حالت، اختلاف ناخالص قیمت خرید و فروش برابر ۱۰۰ تتر خواهد بود.
اما اگر قیمت به ۱۱۰ تتر افزایش پیدا کند، برای خرید دوباره همان مقدار دارایی باید ۱۱۰۰ تتر پرداخت شود. بنابراین اختلاف قیمت، ۱۰۰ تتر زیان ناخالص ایجاد میکند.
البته در معاملات تعهدی مبتنی بر وکالت، مبلغ نهایی سود یا زیان و سهم طرفین بر اساس قرارداد مشخص میشود. به همین دلیل، اختلاف قیمت خرید و فروش همیشه دقیقاً برابر با سود خالص قابل برداشت نیست.
برای آشنایی بیشتر با این دو روش معامله، مقاله لانگ و شورت در فیوچرز چیست؟ را بخوانید.
اهرم و وجه تضمین در معاملات تعهدی چیست؟
بعد از شناخت لانگ و شورت، مهمترین موضوع این است که بدانیم اندازه معامله چگونه مشخص میشود و چه مقدار سرمایه برای باز کردن آن نیاز داریم.
در معاملات تعهدی، دو مفهوم اهرم (Leverage) و وجه تضمین یا مارجین (Margin) نقش اصلی را دارند.
مارجین همان سرمایهای است که برای باز کردن معامله اختصاص میدهید. اهرم نیز مشخص میکند با آن سرمایه، معاملهای به چه ارزشی میتوانید باز کنید.
برای مثال، اگر ۱۰۰ تتر مارجین داشته باشید و اهرم ۱۰ انتخاب کنید، در یک محاسبه ساده میتوانید یک موقعیت ۱۰۰۰ تتری ایجاد کنید.
ارزش موقعیت (Notional Value) = وجه تضمین اولیه × ضریب اهرم
حالا فرض کنید ۳۰۰ تتر مارجین دارید و اهرم ۴ را انتخاب کردهاید:
۳۰۰ × ۴ = ۱۲۰۰ تتر
در این حالت، ارزش معامله شما ۱۲۰۰ تتر است. اگر قیمت ارز دیجیتال یک درصد تغییر کند، سود یا زیان ناخالص شما در یک معامله خطی حدود ۱۲ تتر خواهد بود.
وجه تضمین اولیه (Initial Margin)
وجه تضمین اولیه همان مقدار سرمایهای است که برای باز کردن معامله نیاز دارید.
برای محاسبه آن در یک مدل ساده میتوان از فرمول زیر استفاده کرد:
وجه تضمین اولیه = ارزش موقعیت ÷ ضریب اهرم
برای مثال، اگر بخواهید یک معامله ۲۰۰۰ تتری با اهرم ۵ باز کنید:
۲۰۰۰ ÷ ۵ = ۴۰۰ تتر
بنابراین برای این معامله در حالت ساده به ۴۰۰ تتر مارجین اولیه نیاز دارید.
البته در عمل ممکن است به دلیل کارمزدها و قوانین هر بازار، مقدار سرمایه موردنیاز کمی متفاوت باشد.
وجه تضمین نگهداری (Maintenance Margin)
برای اینکه معامله شما باز بماند، باید حداقل مقدار مشخصی مارجین در حساب باقی مانده باشد. به این مقدار، وجه تضمین نگهداری میگویند.
فرض کنید با ۲۰۰ تتر مارجین یک معامله باز کردهاید. اگر قیمت برخلاف پیشبینی شما حرکت کند، زیان معامله باعث کاهش مارجین باقیمانده میشود.
اگر مارجین آنقدر کاهش پیدا کند که دیگر برای باز ماندن معامله کافی نباشد، صرافی موقعیت را بهصورت اجباری میبندد. این همان لیکویید شدن است.
پس قرار نیست همیشه تمام ۲۰۰ تتر مارجین شما از بین برود تا معامله بسته شود. ممکن است صرافی به دلیل کافی نبودن مارجین نگهداری، معامله را زودتر ببندد.
تفاوت مارجین ایزوله (Isolated) و کراس (Cross)
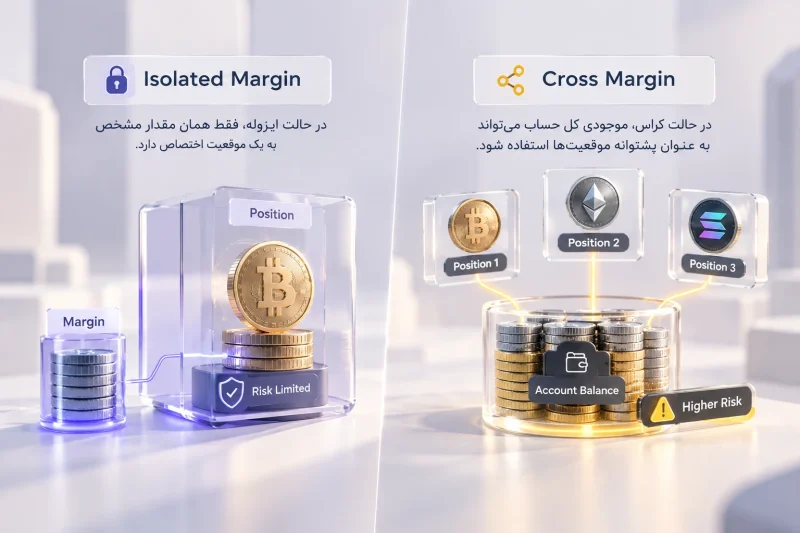
در بعضی بازارهای اهرمدار، دو روش برای استفاده از مارجین وجود دارد: ایزوله و کراس.
در Isolated Margin، مقدار مشخصی مارجین به یک معامله اختصاص پیدا میکند. بهطور معمول، زیان آن معامله از همان مارجین کم میشود، مگر اینکه کاربر مارجین بیشتری اضافه کند یا تنظیمات و شرایط قرارداد متفاوت باشند.
اما در Cross Margin، موجودی قابل استفاده حساب میتواند طبق قوانین بازار، برای پوشش زیان چند معامله استفاده شود.
برای مثال، اگر چند موقعیت باز داشته باشید، در حالت کراس ممکن است زیان یک معامله روی مارجین قابل استفاده سایر موقعیتها نیز اثر بگذارد.
بنابراین تفاوت اصلی این دو حالت، مقدار موجودیای است که میتواند برای باز نگه داشتن معامله استفاده شود.
این مفاهیم در بازارهای اهرمدار کاربرد دارند، اما در دسترس بودن هر حالت و نحوه استفاده از آن باید در مشخصات بازار موردنظر بررسی شود.
برای اطلاعات بیشتر میتوانید مقاله تفاوت مارجین کراس و ایزوله در معاملات تعهدی ارز دیجیتال را مطالعه کنید.
اصطلاحات مهم معاملات تعهدی
حالا که با نحوه باز کردن معامله، اهرم و مارجین آشنا شدید، شناخت اصطلاحات محیط معاملاتی سادهتر میشود.
هنگام استفاده از پنل معاملات تعهدی، ممکن است اصطلاحات فارسی یا انگلیسی زیر را ببینید:
| اصطلاح | معنی |
|---|---|
| Leverage | ضریب اهرم |
| Margin | وجه تضمین معامله |
| Initial Margin | وجه تضمین اولیه |
| Maintenance Margin | حداقل مارجین موردنیاز برای باز ماندن معامله |
| Notional Value | ارزش کل معامله |
| Open Order | سفارشی که ثبت شده اما هنوز کامل اجرا یا لغو نشده است |
| Open Position | معاملهای که باز شده و هنوز بسته نشده است |
| Entry Price | قیمت ورود |
| Exit Price | قیمت خروج |
| Position Size | اندازه معامله |
| PnL | سود یا زیان معامله |
| ROI | بازده سرمایه |
| Liquidation Price | قیمت لیکویید شدن |
| Collateral | وثیقه یا داراییای که برای تضمین تعهدات اختصاص داده میشود |
| Participation Pool | استخر مشارکت در مدلهایی که از این روش استفاده میکنند |
| Agency Agreement | قرارداد وکالت |
یکی از تفاوتهای مهم، تفاوت سفارش باز (Open Order) و موقعیت باز (Open Position) است.
فرض کنید یک سفارش لیمیت برای خرید بیت کوین ثبت کردهاید، اما قیمت هنوز به محدوده موردنظر شما نرسیده است. در این حالت، سفارش شما ثبت شده ولی هنوز معاملهای انجام نشده است.
زمانی که سفارش اجرا شود، تمام یا بخشی از آن به موقعیت باز تبدیل میشود. از آن لحظه، با تغییر قیمت بیت کوین، سود یا زیان معامله نیز تغییر میکند.
همچنین لغو سفارش با بستن معامله تفاوت دارد. اگر سفارش هنوز اجرا نشده باشد، میتوانید آن را لغو کنید؛ اما برای خروج از موقعیتی که قبلاً باز کردهاید، باید آن موقعیت را ببندید.
انواع سفارش در معاملات تعهدی
بعد از شناخت اصطلاحات پنل، نوبت به انواع سفارش میرسد. نوع سفارش مشخص میکند معامله شما با چه شرایطی وارد بازار شود یا چه زمانی بسته شود.
چهار مورد از مهمترین ابزارهای سفارشگذاری عبارتاند از سفارش مارکت، لیمیت، حد ضرر و حد سود.
سفارش مارکت (Market Order)
سفارش مارکت زمانی کاربرد دارد که میخواهید معامله شما با استفاده از سفارشهای موجود در بازار اجرا شود.
برای مثال، فرض کنید قیمت یک ارز دیجیتال نزدیک ۱۰۰ تتر است و شما سفارش مارکت خرید ثبت میکنید. در این حالت، سفارش شما با سفارشهای فروش موجود در بازار تطبیق پیدا میکند.
اگر حجم سفارش شما زیاد باشد یا نقدینگی بازار کم باشد، ممکن است بخشهای مختلف سفارش در قیمتهای متفاوتی اجرا شوند. بنابراین میانگین قیمت نهایی لزوماً دقیقاً ۱۰۰ تتر نخواهد بود.
سفارش لیمیت (Limit Order)
در سفارش لیمیت، قیمت موردنظر خود را برای خرید یا فروش مشخص میکنید.
برای مثال، اگر قیمت بیت کوین ۵۰ هزار تتر است، میتوانید سفارش خرید لیمیت روی ۴۹ هزار تتر ثبت کنید. در این حالت، سفارش فقط در قیمت تعیینشده یا قیمت بهتر اجرا میشود.
البته ثبت سفارش لیمیت به معنی اجرا شدن قطعی آن نیست. ممکن است قیمت بازار هیچوقت به محدوده موردنظر شما نرسد یا سفارش بهطور کامل اجرا نشود.
نکته دیگر این است که تمام سفارشهای لیمیت لزوماً Maker محسوب نمیشوند. اگر سفارش لیمیت بلافاصله با سفارش موجود در بازار اجرا شود، ممکن است کارمزد Taker داشته باشد.
سفارش حد ضرر (Stop Loss)
حد ضرر ابزاری است که برای مشخص کردن شرایط خروج از معامله در صورت حرکت قیمت برخلاف پیشبینی استفاده میشود.
برای مثال، فرض کنید در قیمت ۱۰۰ تتر یک موقعیت لانگ باز کردهاید و تصمیم دارید اگر قیمت به ۹۷ تتر رسید، از معامله خارج شوید. برای این کار میتوانید حد ضرر را روی ۹۷ تتر تنظیم کنید.
اما باید بدانید که حد ضرر همیشه دقیقاً در قیمت انتخابشده اجرا نمیشود. در زمان نوسانات شدید یا کمبود نقدینگی، ممکن است قیمت اجرای سفارش با قیمت حد ضرر متفاوت باشد.
سفارش حد سود (Take Profit)
حد سود برای تعیین شرایط خروج از معامله در محدوده سود مورد انتظار استفاده میشود.
برای مثال، اگر در قیمت ۱۰۰ تتر معامله خرید باز کردهاید و قصد دارید در قیمت ۱۰۶ تتر از معامله خارج شوید، میتوانید حد سود را روی این قیمت تنظیم کنید.
پس از فعال شدن شرط حد سود، سفارش خروج بر اساس نوع تنظیمات ثبت میشود. قیمت نهایی اجرای معامله نیز به نوع سفارش و شرایط بازار بستگی دارد.
باز کردن و بستن موقعیت (Opening/Closing Position)
وقتی سفارش ورود اجرا میشود، یک موقعیت معاملاتی باز میکنید. این موقعیت ممکن است خرید یا فروش باشد.
پس از باز شدن معامله، میتوانید تمام یا بخشی از آن را ببندید.
برای مثال، فرض کنید یک موقعیت لانگ به اندازه ۰.۰۲ بیت کوین دارید. اگر نیمی از معامله را ببندید، اندازه موقعیت باقیمانده ۰.۰۱ بیت کوین خواهد بود.
سود یا زیان بخش بستهشده محاسبه میشود، اما بخش باقیمانده همچنان باز است و با تغییر قیمت بیت کوین، سود یا زیان آن تغییر میکند.
قیمت ورود، خروج، مارک و ایندکس چه تفاوتی دارند؟
تا اینجا دیدیم که با ثبت سفارش، یک معامله باز میشود و میتوان آن را در قیمت دیگری بست. اما هنگام بررسی معاملات اهرمدار، علاوه بر قیمت ورود و خروج، ممکن است با قیمت مارک و ایندکس هم مواجه شوید.
شناخت این قیمتها اهمیت دارد؛ زیرا همیشه از یک قیمت واحد برای اجرای سفارش، محاسبه سود و زیان و بررسی لیکویید شدن استفاده نمیشود.
قیمت ورود (Entry Price)
قیمت ورود همان قیمتی است که سفارش شما در آن اجرا میشود و معامله باز میشود.
اگر سفارش شما در چند قیمت مختلف اجرا شده باشد، ممکن است قیمت ورود بر اساس میانگین قیمت اجراها محاسبه شود.
قیمت خروج (Exit Price)
قیمت خروج قیمتی است که معامله خود را در آن میبندید.
اختلاف قیمت ورود و خروج، در کنار اندازه موقعیت، برای محاسبه سود یا زیان معاملات خطی استفاده میشود.
قیمت آخرین معامله (Last Price)
این قیمت، آخرین قیمتی است که یک معامله در بازار با آن انجام شده است.
در زمان نوسانات شدید یا زمانی که حجم معاملات بازار کم است، ممکن است آخرین قیمت معامله برای مدت کوتاهی با قیمت مرجع بازار تفاوت داشته باشد.
قیمت شاخص (Index Price)
قیمت شاخص معمولاً با استفاده از قیمت یک ارز دیجیتال در چند بازار مرجع محاسبه میشود.
هدف از استفاده از این قیمت، داشتن یک قیمت مرجع است که کمتر تحت تأثیر تغییرات غیرعادی یک بازار خاص قرار بگیرد.
قیمت مارک (Mark Price)
در بسیاری از بازارهای فیوچرز، قیمت مارک برای محاسبه سود و زیان تحققنیافته و بررسی شرایط لیکویید شدن استفاده میشود.
برای مثال، ممکن است آخرین قیمت معامله بیت کوین در یک بازار ۵۰٬۱۰۰ تتر باشد، اما قیمت مارک آن ۵۰٬۰۵۰ تتر محاسبه شود.
اگر آن بازار از Mark Price برای بررسی لیکویید شدن استفاده کند، صرافی شرایط بستهشدن اجباری معامله را بر اساس قیمت مارک محاسبه میکند، نه لزوماً آخرین قیمت معامله.
البته اینکه هر بازار از کدام قیمت برای محاسبه سود و زیان، اجرای حد ضرر و لیکویید شدن استفاده میکند، به قوانین همان بازار بستگی دارد.
نحوه محاسبه سود و زیان در معاملات تعهدی
حالا که با مارجین، اهرم، اندازه موقعیت و انواع قیمت آشنا شدیم، میتوانیم نحوه محاسبه سود و زیان را دقیقتر بررسی کنیم.
برای این کار باید سه مفهوم را از هم جدا کنیم: سود و زیان معامله (PnL)، سود خالص پس از کسر هزینهها و بازده سرمایه (ROI).
فرمولهای زیر برای توضیح معاملات خطی با تسویه تتر استفاده میشوند. در قراردادهای تعهدی مبتنی بر وکالت، نتیجه نهایی و سهم طرفین باید بر اساس شرایط قرارداد محاسبه شود.
فرمول سود و زیان لانگ
در معامله لانگ، افزایش قیمت باعث سود و کاهش قیمت باعث زیان میشود.
PnL لانگ = مقدار دارایی × (قیمت خروج − قیمت ورود)
فرض کنید یک موقعیت خرید به اندازه ۰.۰۲ بیت کوین در قیمت ۵۰ هزار تتر باز کردهاید.
اگر قیمت خروج ۵۲٬۵۰۰ تتر باشد:
۰.۰۲ × (۵۲٬۵۰۰ − ۵۰٬۰۰۰) = ۵۰ تتر
در این مثال، سود ناخالص معامله ۵۰ تتر است.
اما اگر قیمت بیت کوین به ۴۹ هزار تتر کاهش پیدا کند، همین فرمول ۲۰ تتر زیان ناخالص را نشان میدهد.
فرمول سود و زیان شورت
در معامله شورت، کاهش قیمت باعث سود و افزایش قیمت باعث زیان میشود.
PnL شورت = مقدار دارایی × (قیمت ورود − قیمت خروج)
فرض کنید یک موقعیت شورت به اندازه ۱۰ واحد از ارزی با قیمت ۱۰۰ تتر باز کردهاید.
اگر قیمت به ۹۵ تتر کاهش پیدا کند:
۱۰ × (۱۰۰ − ۹۵) = ۵۰ تتر
در این حالت، سود ناخالص شما ۵۰ تتر خواهد بود.
اما اگر قیمت به ۱۰۵ تتر افزایش پیدا کند، معامله ۵۰ تتر زیان ناخالص خواهد داشت.
تفاوت سود تحققیافته و تحققنیافته
تا زمانی که معامله شما باز است، سود یا زیانی که مشاهده میکنید معمولاً سود یا زیان تحققنیافته (Unrealized PnL) نام دارد.
این عدد با تغییر قیمت ارز دیجیتال تغییر میکند و هنوز نتیجه نهایی معامله نیست.
اما زمانی که تمام یا بخشی از معامله را میبندید، سود یا زیان آن بخش مشخص میشود و به آن سود یا زیان تحققیافته (Realized PnL) میگویند.
برای مثال، فرض کنید یک موقعیت باز دارید که در حال حاضر ۳۰ تتر سود نشان میدهد. اگر قیمت تغییر کند، این عدد هم تغییر خواهد کرد.
همچنین هنگام بستن معامله، قیمت اجرای سفارش و کارمزدها میتوانند باعث شوند سود نهایی با عددی که پیش از خروج مشاهده کردهاید متفاوت باشد.
بازده سرمایه یا ROI چیست؟
سود و زیان یا PnL نشان میدهد چه مقدار تتر سود یا زیان کردهاید. اما ROI مشخص میکند این سود یا زیان چند درصد سرمایه شما بوده است.
ROI = (سود یا زیان ÷ سرمایه مبنا) × ۱۰۰
برای مثال، فرض کنید با ۲۰۰ تتر مارجین، ۵۰ تتر سود ناخالص به دست آوردهاید.
(۵۰ ÷ ۲۰۰) × ۱۰۰ = ۲۵٪
در این مثال، بازده ناخالص سرمایه شما ۲۵ درصد است.
البته در بعضی صرافیها، درصد بازده بر اساس مارجین فعلی یا روش محاسباتی دیگری نمایش داده میشود. به همین دلیل، برای مقایسه ROI معاملات باید مشخص باشد که صرافی از چه مقداری بهعنوان سرمایه مبنا استفاده کرده است.
مثال محاسبه سود خالص با کارمزد ورسلند
در مثالهای قبلی، سود و زیان را بدون کارمزد حساب کردیم. اما در یک معامله واقعی، برای محاسبه سود خالص باید هزینههای معامله را هم کم کنیم.
فرض کنید یک موقعیت لانگ با شرایط زیر باز کردهاید:
| پارامتر | مقدار |
|---|---|
| وجه تضمین اولیه | ۲۰۰ تتر |
| اهرم | ۵ برابر |
| ارزش موقعیت در ورود | ۱۰۰۰ تتر |
| قیمت ورود بیت کوین | ۵۰٬۰۰۰ تتر |
| قیمت خروج بیت کوین | ۵۲٬۵۰۰ تتر |
| اندازه موقعیت | ۰.۰۲ بیت کوین |
| سود ناخالص | ۵۰ تتر |
| کارمزد ورود | ۰.۰۵٪ |
| کارمزد خروج | ۰.۰۵٪ |
ابتدا کارمزد باز کردن معامله را حساب میکنیم:
۱۰۰۰ × ۰.۰۰۰۵ = ۰.۵ تتر
حالا ارزش موقعیت هنگام خروج را محاسبه میکنیم:
۰.۰۲ × ۵۲٬۵۰۰ = ۱۰۵۰ تتر
بنابراین کارمزد بستن معامله برابر است با:
۱۰۵۰ × ۰.۰۰۰۵ = ۰.۵۲۵ تتر
در مرحله آخر، مجموع کارمزدها را از سود ناخالص کم میکنیم:
۵۰ − ۰.۵ − ۰.۵۲۵ = ۴۸.۹۷۵ تتر
پس با فرض اینکه معامله هزینه دیگری نداشته باشد، سود خالص شما تقریباً ۴۸.۹۸ تتر خواهد بود.
حالا بازده خالص سرمایه را حساب میکنیم:
(۴۸.۹۷۵ ÷ ۲۰۰) × ۱۰۰ = ۲۴.۴۹٪
در نتیجه، با اینکه سود ناخالص معامله ۲۵ درصد مارجین اولیه بوده است، پس از کسر کارمزد ورود و خروج، بازده خالص به حدود ۲۴.۴۹ درصد رسیده است.
این مثال نشان میدهد که برای محاسبه سود واقعی، علاوه بر تغییر قیمت باید کارمزدها و هزینههای احتمالی دیگر را نیز در نظر بگیرید.
برای بررسی سناریوهای مختلف میتوانید از ماشین حساب فیوچرز ورسلند استفاده کنید.
لیکویید شدن در معاملات تعهدی چیست؟
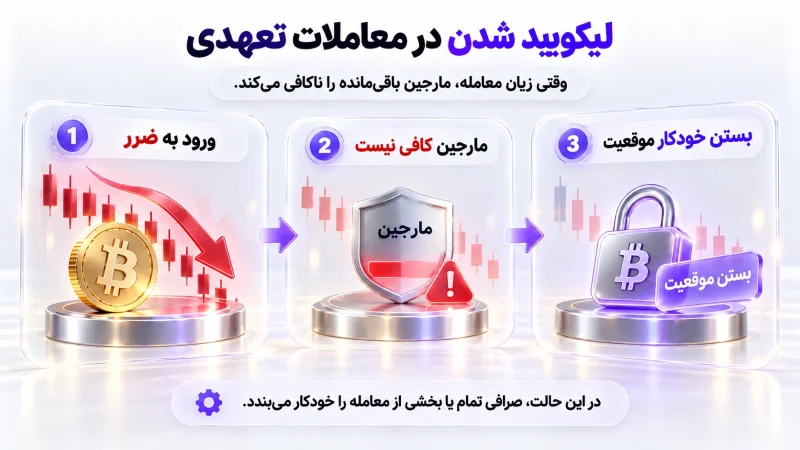
یکی از مهمترین خطرات معاملات اهرمدار، لیکویید شدن (Liquidation) است.
لیکویید شدن زمانی اتفاق میافتد که معامله شما آنقدر وارد ضرر شود که مارجین باقیمانده برای باز نگه داشتن آن کافی نباشد. در این شرایط، صرافی طبق قوانین بازار، تمام یا بخشی از معامله را بهصورت خودکار میبندد.
برای مثال، فرض کنید با ۲۰۰ تتر مارجین و اهرم ۱۰، یک معامله به ارزش ۲۰۰۰ تتر باز کردهاید.
در یک معامله خطی، اگر قیمت ارز دیجیتال یک درصد برخلاف جهت معامله حرکت کند، حدود ۲۰ تتر زیان میکنید.
اگر قیمت ۵ درصد برخلاف پیشبینی شما حرکت کند، زیان ناخالص به حدود ۱۰۰ تتر میرسد. یعنی نیمی از مارجین اولیه خود را از دست دادهاید.
اگر قیمت همچنان برخلاف جهت معامله حرکت کند و مارجین باقیمانده از حداقل مقدار لازم کمتر شود، صرافی ممکن است معامله را لیکویید کند.
قیمت لیکویید شدن (Liquidation Price)
قیمت لیکویید، قیمتی است که رسیدن قیمت مبنای محاسبات صرافی به آن میتواند باعث بستهشدن اجباری معامله شود.
این قیمت به عواملی مانند قیمت ورود، اندازه موقعیت، اهرم، مارجین اولیه، مارجین نگهداری و هزینههای معامله بستگی دارد.
برای اینکه نحوه محاسبه آن را بهتر متوجه شوید، یک مثال ساده را بررسی میکنیم:
- قیمت ورود: ۵۰٬۰۰۰ تتر
- وجه تضمین اولیه: ۲۰۰ تتر
- اهرم: ۵
- ارزش اولیه موقعیت: ۱۰۰۰ تتر
- اندازه موقعیت: ۰.۰۲ بیت کوین
- حداقل مارجین نگهداری فرضی: ۵ تتر
فرض میکنیم برای باز ماندن این معامله، باید حداقل ۵ تتر مارجین باقی بماند. همچنین در این مثال، کارمزدها و سایر هزینهها را در نظر نمیگیریم.
بنابراین مقدار زیانی که معامله در این محاسبه ساده میتواند تا رسیدن به حد فرضی تحمل کند برابر است با:
۲۰۰ − ۵ = ۱۹۵ تتر
حالا این مقدار را بر اندازه موقعیت تقسیم میکنیم:
۱۹۵ ÷ ۰.۰۲ = ۹۷۵۰ تتر
پس قیمت لیکویید تقریبی در این مدل ساده برابر است با:
۵۰٬۰۰۰ − ۹۷۵۰ = ۴۰٬۲۵۰ تتر
این عدد فقط یک مثال آموزشی است و قیمت لیکویید واقعی در ورسلند محسوب نمیشود.
در معاملات واقعی، صرافی قیمت لیکویید را بر اساس فرمول همان بازار، مارجین نگهداری، کارمزدها و سایر شرایط معامله محاسبه میکند.
تفاوت کال مارجین و لیکویید شدن
کال مارجین (Margin Call) به هشدار یا درخواستی گفته میشود که ممکن است هنگام کاهش مارجین دریافت کنید.
برای مثال، اگر مارجین معامله شما کاهش پیدا کند، صرافی ممکن است از شما بخواهد مارجین بیشتری اضافه کنید یا اندازه معامله را کاهش دهید.
اما لیکویید شدن مرحلهای است که صرافی طبق قوانین بازار، معامله را بهصورت اجباری میبندد.
نکته مهم این است که همه صرافیها قبل از لیکویید شدن هشدار جداگانه ارسال نمیکنند. همچنین ممکن است در زمان نوسانات شدید بازار، قیمت آنقدر سریع تغییر کند که فرصت کافی برای واکنش نداشته باشید.
بنابراین نباید برای جلوگیری از لیکویید شدن فقط به دریافت هشدار صرافی وابسته باشید.
کارمزد معاملات تعهدی ورسلند چقدر است؟
تا اینجا دیدیم که برای محاسبه سود واقعی باید هزینههای معامله را هم در نظر گرفت. یکی از مهمترین این هزینهها، کارمزد باز کردن و بستن موقعیت است.
در بازار تعهدی استاندارد ورسلند، کارمزد بر اساس ارزش سفارش اجراشده محاسبه میشود. برای درک نحوه محاسبه آن باید با دو اصطلاح Maker و Taker آشنا شوید.
کارمزد میکر (Maker Fee)
میکر به سفارشی گفته میشود که به دفتر سفارشات اضافه میشود و معمولاً بلافاصله اجرا نمیشود.
برای مثال، اگر قیمت بیت کوین ۵۰ هزار تتر باشد و سفارش خرید لیمیت روی ۴۹ هزار تتر ثبت کنید، سفارش شما ممکن است در دفتر سفارشات باقی بماند تا شرایط اجرای آن فراهم شود.
در این حالت، اگر سفارش به دفتر سفارشات اضافه شود و نقدینگی ایجاد کند، میکر محسوب میشود.
کارمزد Maker در بازار تعهدی استاندارد ورسلند ۰.۰۵ درصد است.
کارمزد تیکر (Taker Fee)
تیکر به سفارشی گفته میشود که با سفارشهای موجود در دفتر سفارشات اجرا میشود.
برای مثال، زمانی که سفارش مارکت ثبت میکنید، سفارش شما معمولاً با سفارشهای موجود در بازار تطبیق داده میشود و تیکر محسوب میشود.
البته ممکن است یک سفارش لیمیت نیز در صورت اجرای فوری، کارمزد تیکر داشته باشد.
کارمزد Taker در بازار تعهدی استاندارد ورسلند ۰.۰۵ درصد است.
| نوع سفارش | نرخ کارمزد |
|---|---|
| Maker | ۰.۰۵٪ |
| Taker | ۰.۰۵٪ |
کارمزد معامله از فرمول زیر محاسبه میشود:
کارمزد اجرا = ارزش سفارش اجراشده × نرخ کارمزد
برای مثال، اگر با ۱۰۰ تتر مارجین و اهرم ۱۰، یک موقعیت ۱۰۰۰ تتری باز کنید، کارمزد اجرای سفارش با نرخ ۰.۰۵ درصد برابر با ۰.۵ تتر خواهد بود.
هنگام بستن معامله نیز ممکن است کارمزد جداگانهای بر اساس ارزش سفارش خروج محاسبه شود.
برای مشاهده جدول کامل کارمزدها میتوانید به صفحه کارمزد معاملات ورسلند مراجعه کنید.
تفاوت کارمزد معامله با هزینه نگهداری موقعیت
کارمزد معامله مبلغی است که بابت اجرای سفارش ورود یا خروج پرداخت میکنید.
اما در بعضی مدلهای معاملاتی، باز نگه داشتن موقعیت نیز ممکن است هزینه جداگانهای داشته باشد.
برای مثال، در برخی معاملات تعهدی مبتنی بر وکالت، ممکن است هزینه تمدید قرارداد، هزینه خدمات یا سهم مشخصی از منافع طبق قرارداد تعیین شده باشد.
این هزینهها با کارمزد اجرای سفارش تفاوت دارند و باید بر اساس شرایط همان محصول بررسی شوند.
همچنین نباید تمام هزینههای دورهای معاملات تعهدی را فاندینگ ریت نامید؛ زیرا فاندینگ ریت مربوط به سازوکار مشخصی در بازار قراردادهای دائمی است.
فاندینگ ریت (Funding Rate) چیست؟
فاندینگ ریت یکی از مفاهیم مهم معاملات فیوچرز پرپچوال است.
در بازار پرپچوال، از فاندینگ برای کمک به نزدیک ماندن قیمت قرارداد به قیمت ارز دیجیتال در بازار اسپات استفاده میشود.
در روش رایج این بازار، اگر نرخ فاندینگ مثبت باشد، معاملهگران لانگ مبلغی به معاملهگران شورت پرداخت میکنند. اگر نرخ منفی باشد، جهت پرداخت برعکس میشود.
برای مثال، فرض کنید ارزش یک موقعیت در زمان محاسبه فاندینگ ۲۰۰۰ تتر و نرخ فاندینگ آن دوره ۰.۰۱ درصد است.
مبلغ فاندینگ برابر خواهد بود با:
۲۰۰۰ × ۰.۰۰۰۱ = ۰.۲ تتر
این مبلغ با توجه به مثبت یا منفی بودن نرخ و نوع موقعیت، میتواند پرداختی یا دریافتی باشد.
بنابراین فاندینگ ریت یکی از هزینهها یا دریافتیهای احتمالی در بازار پرپچوال است و نباید آن را هزینه ثابت تمام معاملات تعهدی در نظر گرفت.
برای اطلاعات بیشتر، مقاله فاندینگ ریت چیست؟ را مطالعه کنید.
مزایا و معایب معاملات تعهدی
اکنون که با نحوه کار معاملات تعهدی، اهرم، سود و زیان و هزینههای آن آشنا شدیم، میتوانیم مزایا و معایب این روش را در کنار هم بررسی کنیم.
معاملات تعهدی امکانات بیشتری نسبت به خرید و فروش معمولی دارند، اما در مقابل، ریسکهای بیشتری نیز برای معاملهگر ایجاد میکنند.
| مزایا | معایب و ریسکها |
|---|---|
| امکان معامله در بازارهای صعودی و نزولی | احتمال زیان در هر دو جهت بازار |
| امکان ایجاد موقعیت بزرگتر با وجه تضمین کمتر | افزایش حساسیت سرمایه به نوسانات |
| دسترسی به اهرمهای معاملاتی | احتمال لیکویید شدن |
| امکان استفاده از موقعیت شورت برای پوشش بخشی از ریسک | پیچیدگی مدیریت موقعیت و تعهدات |
| امکان استفاده از سفارشهای محافظتی | احتمال لغزش قیمت و اجرا نشدن سفارش |
| انعطاف بیشتر در انتخاب اندازه موقعیت | هزینههای معامله و احتمال هزینه نگهداری |
مهمترین مزایای معاملات تعهدی
معاملات دوطرفه: میتوانید بر اساس پیشبینی افزایش یا کاهش قیمت، معامله لانگ یا شورت باز کنید. بنابراین امکان معامله فقط به بازارهای صعودی محدود نیست.
استفاده از اهرم: میتوانید با مقدار مشخصی مارجین، موقعیتی بزرگتر از سرمایه اولیه خود ایجاد کنید. البته همانطور که توضیح دادیم، اهرم باعث افزایش ریسک زیان هم میشود.
پوشش ریسک (Hedging): در بعضی شرایط میتوانید از یک موقعیت شورت برای کاهش بخشی از زیان احتمالی داراییای استفاده کنید که در بازار اسپات نگهداری میکنید.
مهمترین معایب معاملات تعهدی
ریسک لیکویید شدن: اگر قیمت برخلاف جهت معامله حرکت کند و مارجین کافی باقی نماند، ممکن است صرافی معامله را بهصورت اجباری ببندد.
احتمال زیان شدید: هرچه ارزش معامله نسبت به مارجین اولیه بیشتر باشد، نوسانات قیمت اثر بیشتری بر سرمایه اختصاصیافته خواهند داشت.
پیچیدگی قرارداد و هزینهها: علاوه بر جهت حرکت قیمت، باید نوع قرارداد، نحوه تسویه، کارمزدها و هزینههای احتمالی دیگر را هم بشناسید.
ریسک نقدشوندگی: در بازارهایی که سفارشهای خرید و فروش کافی وجود ندارد، ممکن است معامله با قیمتی متفاوت از قیمت مورد انتظار اجرا شود.
آموزش معاملات تعهدی در صرافی ورسلند
مدیریت ریسک در معاملات تعهدی
تا اینجا دیدیم که اهرم میتواند سود و زیان را چند برابر کند و در صورت کافی نبودن مارجین، حتی باعث لیکویید شدن معامله شود.
به همین دلیل، برای معامله تعهدی فقط کافی نیست جهت حرکت قیمت را درست پیشبینی کنید. باید قبل از ورود به معامله مشخص کنید چه مقدار سرمایه درگیر میکنید، چه میزان زیان را میتوانید تحمل کنید و در چه شرایطی از معامله خارج میشوید.
تعیین حجم معامله با Position Sizing
یکی از روشهای مدیریت ریسک، تعیین اندازه معامله بر اساس حداکثر زیانی است که برای آن در نظر گرفتهاید. به این روش Position Sizing میگویند.
در یک مدل ساده برای معاملات خطی میتوان از فرمول زیر استفاده کرد:
ارزش تقریبی موقعیت = حداکثر زیان قابل قبول ÷ فاصله درصدی حد ضرر
فرض کنید ۱۰۰۰ تتر سرمایه دارید و تصمیم گرفتهاید در یک معامله، حداکثر ۱۰ تتر زیان برنامهریزیشده داشته باشید.
اگر فاصله قیمت ورود تا حد ضرر ۲ درصد باشد:
۱۰ ÷ ۰.۰۲ = ۵۰۰ تتر
در این حالت، ارزش تقریبی موقعیت شما باید ۵۰۰ تتر باشد.
اگر برای همین معامله اهرم ۵ انتخاب کنید، مارجین اولیه موردنیاز در یک محاسبه ساده حدود ۱۰۰ تتر خواهد بود.
نکته مهم این است که این فرمول تضمین نمیکند زیان واقعی شما دقیقاً به ۱۰ تتر محدود شود. کارمزدها، لغزش قیمت، نوسانات شدید و احتمال لیکویید شدن پیش از اجرای حد ضرر میتوانند باعث شوند زیان نهایی بیشتر شود.
برای آشنایی بیشتر با نحوه انتخاب اهرم میتوانید مقاله انتخاب بهترین اهرم برای معاملات تعهدی را بخوانید.
نسبت ریسک به ریوارد (Risk/Reward)
نسبت ریسک به ریوارد نشان میدهد برای رسیدن به چه مقدار سود، حاضر هستید چه میزان زیان احتمالی را بپذیرید.
برای مثال، فرض کنید در یک معامله حد ضرر را طوری انتخاب کردهاید که در صورت اجرای آن ۲۰ تتر زیان کنید. از طرف دیگر، حد سود شما ۴۰ تتر سود ناخالص ایجاد میکند.
در این حالت، نسبت ریسک به ریوارد معامله ۱ به ۲ است؛ یعنی در برابر هر یک واحد زیان احتمالی، دو واحد سود هدفگذاری کردهاید.
البته این نسبت بهتنهایی نشان نمیدهد یک معامله سودآور خواهد بود. احتمال موفقیت تحلیل، تعداد معاملات سودده و زیانده و کارمزدها نیز اهمیت دارند.
برای مثال، یک استراتژی با نسبت ریسک به ریوارد ۱ به ۲، در صورت تحقق کامل حد سود و حد ضرر و بدون احتساب هزینهها، برای رسیدن به نقطه سربهسر به نرخ برد حدود ۳۳.۳ درصد نیاز دارد. با اضافه شدن کارمزدها و لغزش قیمت، این عدد بیشتر میشود.
برای محاسبه این نسبت میتوانید از ماشین حساب ریسک به ریوارد ورسلند استفاده کنید.
نقش نقدشوندگی و دفتر سفارشات
یکی دیگر از موضوعاتی که در مدیریت ریسک اهمیت دارد، نقدشوندگی بازار (Liquidity) است.
نقدشوندگی یعنی بتوانید یک ارز دیجیتال را بدون تغییر شدید قیمت، خرید و فروش کنید.
در بازارهایی که از دفتر سفارشات (Order Book) استفاده میکنند، سفارشهای خرید و فروش کاربران در قیمتهای مختلف نمایش داده میشوند.
اگر تعداد یا حجم سفارشهای موجود در بازار کم باشد، ممکن است سفارش شما در چند قیمت متفاوت اجرا شود. در نتیجه، میانگین قیمت اجرای معامله با قیمتی که انتظار داشتهاید فرق کند.
به این اختلاف، لغزش قیمت یا Slippage میگویند.
برای مثال، فرض کنید میخواهید یک معامله به ارزش ۵۰۰۰ تتر را ببندید، اما به دلیل کمبود نقدینگی، سفارش شما با اختلاف مؤثر ۰.۲ درصد نسبت به قیمت مورد انتظار اجرا میشود.
این اختلاف میتواند حدود ۱۰ تتر روی نتیجه معامله اثر بگذارد.
اگر مارجین اولیه شما فقط ۵۰۰ تتر باشد، همین ۱۰ تتر معادل ۲ درصد آن است.
بنابراین هنگام انتخاب بازار تعهدی، علاوه بر اهرم و کارمزد، بهتر است حجم معاملات، تعداد سفارشهای موجود و اختلاف قیمت خرید و فروش را هم بررسی کنید.
پوشش ریسک یا Hedging
پوشش ریسک یعنی از یک معامله برای کاهش بخشی از ریسک دارایی یا معامله دیگری استفاده کنید.
برای مثال، فرض کنید مقداری بیت کوین در بازار اسپات نگهداری میکنید، اما احتمال میدهید قیمت آن در کوتاهمدت کاهش پیدا کند.
در چنین شرایطی، ممکن است با باز کردن یک موقعیت شورت، بخشی از زیان احتمالی کاهش قیمت بیت کوین را جبران کنید.
اگر قیمت بیت کوین کاهش پیدا کند، سود احتمالی معامله شورت میتواند بخشی از کاهش ارزش دارایی اسپات را جبران کند.
اما اگر قیمت افزایش پیدا کند، موقعیت شورت ممکن است وارد زیان شود. بنابراین استفاده از Hedging باعث نمیشود ریسک بهطور کامل از بین برود.
نتیجه این روش به اندازه موقعیتها، هزینههای معامله و نحوه مدیریت آنها بستگی دارد.
روانشناسی معاملات تعهدی
در معاملات اهرمدار، سود و زیان نسبت به سرمایه اولیه میتواند با سرعت بیشتری تغییر کند. همین موضوع ممکن است باعث شود معاملهگر هنگام تصمیمگیری تحت تأثیر هیجان قرار بگیرد.
یکی از اشتباهات رایج، افزایش بدون برنامه حجم معامله پس از چند معامله سودآور است. در این شرایط، معاملهگر ممکن است تصور کند تحلیلهای او همیشه درست هستند و به همین دلیل ریسک بیشتری بپذیرد.
رفتار دیگری که در بازارهای اهرمدار دیده میشود، معامله انتقامی (Revenge Trading) است. این اتفاق زمانی رخ میدهد که معاملهگر پس از یک زیان، بدون تحلیل کافی وارد معامله جدید میشود تا پول ازدسترفته را سریع جبران کند.
ترس از جا ماندن از بازار یا FOMO نیز میتواند باعث شود معاملهگر بدون بررسی کافی و صرفاً به دلیل رشد سریع قیمت وارد بازار شود.
تغییر مداوم حد ضرر، نگه داشتن معامله زیانده بدون برنامه و افزایش ناگهانی اندازه موقعیت نیز از تصمیمهایی هستند که میتوانند ریسک را بیشتر کنند.
برای کنترل این رفتارها، ثبت معاملات در ژورنال، تعیین شرایط ورود و خروج، مشخص کردن سقف زیان و پایبندی به برنامه معاملاتی میتواند مفید باشد.
آیا معاملات تعهدی برای افراد مبتدی مناسب است؟
معاملات تعهدی به دلیل استفاده از اهرم، احتمال لیکویید شدن و نیاز به مدیریت دقیق سرمایه، برای افرادی که تجربه کافی ندارند میتوانند بسیار پرریسک باشند.
برای مثال، ممکن است یک معاملهگر تازهکار جهت کلی حرکت قیمت را درست پیشبینی کند، اما به دلیل استفاده از اهرم زیاد یا ورود در قیمت نامناسب، قبل از اینکه بازار به هدف موردنظر او برسد، معاملهاش لیکویید شود.
به همین دلیل، بهتر است پیش از ورود به این بازار با معاملات اسپات، انواع سفارش، نحوه محاسبه سود و زیان، مفهوم مارجین و شرایط لیکویید شدن آشنا شوید.
همچنین لازم است بتوانید قبل از باز کردن معامله، مقدار زیان احتمالی خود را در چند حالت مختلف محاسبه کنید.
استفاده از اهرم کمتر ممکن است شدت اثر نوسانات قیمت بر مارجین شما را کاهش دهد، اما هیچ اهرمی معامله را بدون ریسک نمیکند.
اگر صرافی محیط آزمایشی ارائه کند، میتوانید از آن برای یادگیری نحوه ثبت سفارش و مدیریت موقعیت استفاده کنید. البته موفقیت در معاملات آزمایشی به این معنی نیست که در معاملات واقعی هم حتماً نتیجه مشابهی خواهید گرفت.
سؤالات متداول درباره معاملات تعهدی ورسلند
آیا معاملات تعهدی همان فیوچرز است؟
معاملات تعهدی از نظر نحوه معامله، استفاده از اهرم و امکان باز کردن موقعیت لانگ و شورت، شباهت زیادی به فیوچرز دارند. اما در مدل مبتنی بر وکالت، خرید و فروش بر اساس قرارداد وکالت و تعهدات طرفین انجام میشود. بنابراین کارکرد این معاملات مشابه است، ولی نوع قرارداد آنها لزوماً یکسان نیست.
چرا معاملات تعهدی در ایران بر اساس وکالت تعریف شدهاند؟
یکی از دلایل استفاده از قرارداد وکالت، فراهم کردن امکانات معاملات اهرمدار و دوطرفه در چارچوبی قابل بررسی از نظر مبانی فقه اسلامی است. در این روش، بهجای استفاده از قرض همراه با بهره، خرید و فروش بر اساس وکالت و تعهدات مشخص انجام میشود.
استخر مشارکت در معاملات تعهدی چیست؟
در مدلهایی که از این روش استفاده میکنند، استخر مشارکت محلی برای جمعآوری دارایی وکالتدهندگان و تأمین ارز دیجیتال موردنیاز معاملات است. نحوه استفاده از استخر به نوع قرارداد و روش اجرای معاملات در هر پلتفرم بستگی دارد.
آیا ورسلند معاملات پرپچوال دارد؟
در حال حاضر، بازار فعال معاملات تعهدی ورسلند از نوع استاندارد است. قراردادهای پرپچوال نوع دیگری از فیوچرز هستند که تاریخ انقضای مشخص ندارند و ممکن است از سازوکار فاندینگ استفاده کنند.
حداکثر اهرم معاملات تعهدی ورسلند چقدر است؟
حداکثر اهرم در بازار تعهدی استاندارد ورسلند تا ۱۰۰ برابر است. البته سقف اهرم برای تمام ارزهای دیجیتال یکسان نیست و به شرایط بازار هر ارز بستگی دارد.
کارمزد معاملات تعهدی ورسلند چقدر است؟
کارمزد Maker و Taker در بازار تعهدی استاندارد ورسلند هر دو برابر ۰.۰۵ درصد ارزش معامله هستند. کارمزد باز کردن و بستن معامله ممکن است بهصورت جداگانه محاسبه شود.
آیا میتوان از کاهش قیمت ارز دیجیتال سود گرفت؟
بله. در بازارهای تعهدی که از معامله شورت پشتیبانی میکنند، میتوانید با پیشبینی کاهش قیمت، موقعیت فروش باز کنید. اگر قیمت کاهش پیدا کند، موقعیت شورت میتواند سود ناخالص ایجاد کند؛ اما اگر قیمت افزایش یابد، معامله وارد زیان میشود.
آیا با اهرم ۱۰۰ سود معامله ۱۰۰ برابر میشود؟
اهرم ۱۰۰ یعنی در شرایط مجاز بازار میتوانید موقعیتی با ارزش اسمی تا ۱۰۰ برابر مارجین اولیه باز کنید. این موضوع به معنی تضمین سود ۱۰۰ برابری نیست. استفاده از چنین اهرمی میتواند ریسک زیان و لیکویید شدن را نیز بهشدت افزایش دهد.
آیا امکان زیان بیشتر از وجه تضمین اولیه وجود دارد؟
این موضوع به نوع حساب، قرارداد، نحوه استفاده از مارجین و قوانین تسویه بستگی دارد. در بعضی روشها، زیان معمولاً به مارجین اختصاصیافته محدود میشود؛ اما این ویژگی برای تمام معاملات تعهدی یکسان نیست و باید شرایط قرارداد بررسی شود.
تفاوت قیمت لیکویید و حد ضرر چیست؟
حد ضرر قیمتی است که معاملهگر برای خروج از معامله در صورت حرکت نامطلوب بازار تعیین میکند. اما قیمت لیکویید سطحی است که رسیدن قیمت مبنای محاسبات صرافی به آن ممکن است باعث بستهشدن اجباری معامله شود. همچنین حد ضرر تضمین نمیکند که معامله دقیقاً در قیمت انتخابشده یا پیش از لیکویید شدن بسته شود.
آیا معاملات تعهدی برای نگهداری بلندمدت مناسباند؟
این موضوع به نوع قرارداد، هزینههای احتمالی نگهداری، اهرم، شرایط تسویه و ریسک لیکویید شدن بستگی دارد. حتی اگر امکان باز نگه داشتن معامله برای مدت طولانی وجود داشته باشد، نوسانات قیمت و هزینههای مربوط میتوانند روی سود و زیان نهایی تأثیر بگذارند.
جمعبندی
معاملات تعهدی روشی برای انجام معاملات اهرمدار هستند که به شما امکان میدهند هم از افزایش قیمت و هم از کاهش قیمت ارزهای دیجیتال سود بگیرید. در این روش، با اختصاص مقداری سرمایه بهعنوان مارجین و انتخاب اهرم، میتوانید معاملهای بزرگتر از سرمایه اولیه خود باز کنید. البته به همان اندازه که امکان سود بیشتر وجود دارد، ریسک زیان و لیکویید شدن نیز افزایش پیدا میکند.
از نظر نحوه معامله، معاملات تعهدی شباهت زیادی به فیوچرز دارند؛ اما در مدل مبتنی بر وکالت، خرید و فروش و تعهدات طرفین بر اساس قرارداد وکالت تعریف میشوند. به همین دلیل، علاوه بر شناخت اهرم و نحوه محاسبه سود و زیان، آشنایی با نوع قرارداد نیز اهمیت دارد.
در معاملات تعهدی ورسلند، میتوانید با استفاده از مارجین و انتخاب اهرم، روی ارزهای دیجیتال پشتیبانیشده موقعیت خرید یا فروش باز کنید. برای استفاده آگاهانه از این بازار، لازم است علاوه بر تحلیل قیمت، با مفاهیمی مانند مارجین اولیه، مارجین نگهداری، کارمزد، قیمت لیکویید و مدیریت ریسک نیز آشنا باشید.
در نهایت، مهمترین نکته این است که پیش از باز کردن هر معامله، بدانید چه مقدار سرمایه درگیر میکنید، در چه شرایطی سود یا زیان خواهید کرد و چه زمانی ممکن است معامله شما بسته شود.

عالیه کارمزد خیلی کمه و عالیه
خیلی عالی بود
واقعا عشق میکنم با معاملاتش